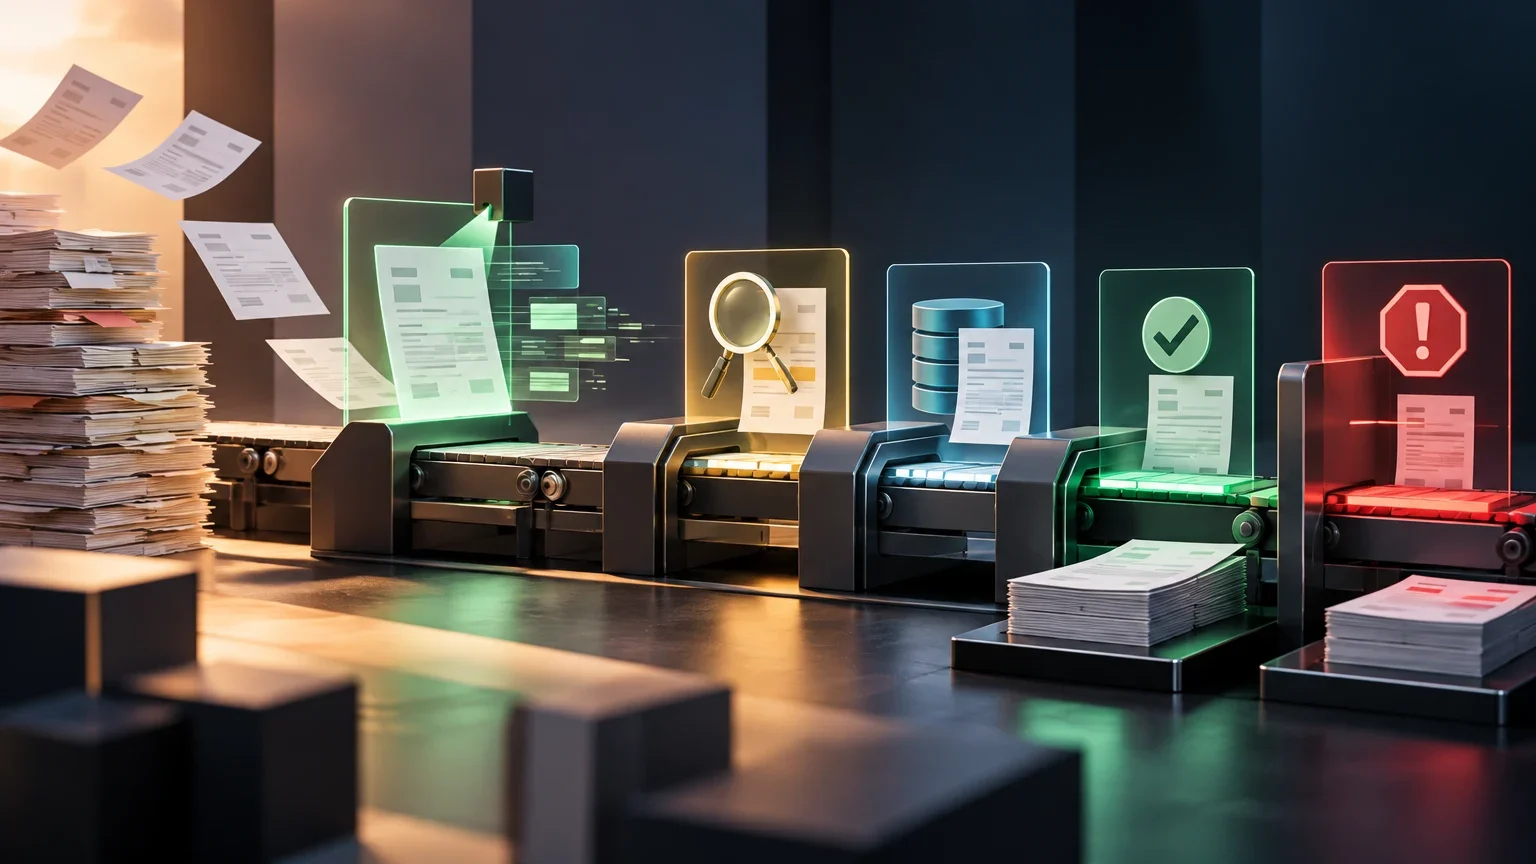
Commencez par délimiter le processus et les décisions
Le traitement d’une facture regroupe plusieurs tâches : réception du document, identification de son type, extraction des champs, comparaison avec les registres internes, résolution des écarts, enregistrement des informations et approbation. Le paiement peut relever d’un processus ultérieur et d’un autre système. Avant de choisir une technologie, cartographiez le parcours réel et identifiez la personne ou le système qui prend chaque décision.
Cette séparation évite une erreur de conception fréquente : considérer que la lecture d’un document valide la transaction. Un outil d’extraction peut renvoyer un numéro de facture, un fournisseur ou un montant ; cela ne prouve ni que le produit a été reçu, ni que la dépense correspond à un achat autorisé, ni qu’elle doit être payée. Ces décisions doivent rester liées aux contrôles et aux registres autorisés de votre organisation.
Définissez également le périmètre de chaque étape. Le système peut, par exemple, préparer un brouillon sans écrire dans l’ERP ; proposer une correspondance avec une commande sans approuver une exception ; ou enregistrer une facture après validation déterministe et approbation humaine. Les limites d’action doivent être explicites avant de connecter les automatisations aux systèmes financiers.
Cartographie minimale du processus
Pour chaque étape, consignez l’entrée, la sortie, le responsable, le système concerné et l’action autorisée. Distinguez la réception et l’extraction de la validation, de l’enregistrement, de l’approbation et du paiement.
- 01Réception : conservez le document d’origine et attribuez-lui un identifiant de suivi.
- 02Extraction et classification : produisez des champs structurés et signalez les valeurs manquantes ou incertaines.
- 03Validation : comparez les champs aux règles approuvées et aux sources internes autorisées.
- 04Exception : interrompez la progression et confiez le dossier à une personne responsable.
- 05Enregistrement et approbation : appliquez des autorisations distinctes et consignez qui a vérifié ou autorisé chaque modification.
- 06Paiement : excluez-le du périmètre de l’extraction et exigez le circuit d’autorisation financière applicable.
Distinguez l’extraction de la validation
L’extraction transforme le contenu d’une facture en données exploitables. Elle peut porter sur le numéro et la date de facture, le fournisseur, l’échéance, le sous-total, les taxes, le total, le bon de commande et les lignes. Le modèle de factures préconfiguré de Microsoft documente des champs de ce type, des scores de confiance pour ses résultats et des exigences précises concernant les formats et les fichiers. Ces fonctionnalités décrivent un modèle d’extraction : elles ne prouvent pas que les données correspondent aux registres de votre entreprise, ni que la facture est légitime ou payable.
La validation répond à d’autres questions : le fournisseur figure-t-il dans le registre autorisé ? Le numéro de commande correspond-il ? Les quantités concordent-elles avec la réception ? La somme des lignes et des taxes correspond-elle au total ? Un document équivalent a-t-il déjà été reçu ? Dans la mesure du possible, ces vérifications doivent s’appuyer sur des règles déterministes et sur des sources internes approuvées par l’équipe. Le score de confiance d’un modèle indique une confiance dans son extraction, pas une autorisation comptable.
La classification doit également suivre une règle claire. Distinguer une facture d’un avoir, d’un reçu ou d’un bon de livraison peut déterminer le circuit à appliquer. Si la classification est incertaine ou si le document rassemble plusieurs types d’informations, ne le forcez pas à suivre une voie automatique : conservez l’original et demandez une vérification. Une extraction techniquement plausible ne sert à rien si le mauvais processus lui est appliqué.
Ce que prouve chaque vérification
Ne confondez pas les prédictions du modèle avec les contrôles métier. Consignez la provenance de chaque résultat et le contrôle qui l’étaye.
| Tâche | Résultat produit ou élément vérifié | Ce que cela ne prouve pas à lui seul |
|---|---|---|
| OCR ou extraction par IA | Texte et champs structurés du document | Que le champ soit correct par rapport à l’ERP ou que le paiement soit justifié |
| Règle de format | Qu’une date, un identifiant ou un montant respecte le format attendu | Que la donnée appartienne à une transaction autorisée |
| Rapprochement interne | Correspondance avec un fournisseur, une commande ou une réception enregistrés | L’absence de fraude ou d’exception commerciale non documentée |
| Approbation humaine | Décision prise par une personne disposant d’une autorité définie | Que les vérifications précédentes aient été complètes si aucune preuve n’est conservée |
Choisissez la méthode à chaque étape, plutôt que de vous fier à une étiquette
Un OCR classique peut suffire lorsque les factures sont stables, que les champs occupent des positions prévisibles et que les règles de vérification sont simples. Il peut convertir le texte d’une image ou d’un PDF en contenu lisible par une machine, mais l’entreprise doit encore déterminer ce que signifie chaque donnée et ce qu’il faut en faire. Les modèles prédéfinis peuvent convenir à des formats récurrents, à condition de les surveiller lorsque les documents changent ou que de nouveaux fournisseurs apparaissent.
L’assistance par IA peut être utile lorsque les mises en page varient ou qu’il faut classer et extraire des informations selon leur contexte. Commencez alors par lui faire proposer des résultats structurés, envoyés dans une file de vérification. La documentation du modèle de Microsoft illustre une option d’extraction avec des champs prédéfinis, des scores de confiance et des limites d’entrée ; elle n’établit aucun taux de réussite général applicable à toutes les entreprises. Mesurez les résultats sur vos propres factures, plutôt que de vous fier à une promesse générique.
La vérification manuelle préserve le contexte métier et peut être le choix le plus raisonnable pour un faible volume, des documents atypiques ou des décisions à fort impact. Elle peut aussi se combiner à l’automatisation : une personne vérifie les champs critiques ou les écarts, tandis que le système prend en charge les tâches répétitives et traçables. La comparaison utile n’oppose pas l’IA aux personnes : elle consiste à déterminer quelle combinaison réduit au mieux les erreurs et le coût total pour chaque étape.
Évaluez le volume, la variabilité, la qualité et la sensibilité des données
Comptez les factures par type, par fournisseur et par canal ; déterminez quelle proportion suit un modèle récurrent et quelle part concentre les exceptions. Le volume total ne suffit pas : un ensemble important de documents hétérogènes peut nécessiter davantage de vérifications qu’un ensemble plus restreint et répétitif. Recensez les formats, les langues, la qualité des numérisations, le nombre de pages, les pièces jointes et les changements récents de modèles.
Vérifiez les limites documentées de chaque service avant de concevoir le processus. Par exemple, la documentation de Microsoft précise, pour son modèle, les types de fichiers, la taille et les dimensions acceptés, les langues prises en charge et le nombre maximal de pages traitées dans un PDF. Il s’agit de caractéristiques du produit décrit, pas d’une garantie d’extraction sans erreur de vos documents. Si un document dépasse ces limites ou si sa qualité empêche de lire des champs critiques, interrompez le traitement automatique.
Les factures peuvent contenir des données personnelles, fiscales, bancaires et commerciales. Avant d’envoyer des documents à un service, vérifiez dans la documentation contractuelle et technique quelles données sont traitées, où elles le sont, avec quelles autorisations, pendant combien de temps elles sont conservées et comment elles peuvent être supprimées. Les éléments disponibles ici ne confirment pas ces conditions pour les solutions considérées : elles doivent être vérifiées directement pour le service, la région et la configuration concernés. Limitez les accès et ne conservez que les données nécessaires, conformément aux règles applicables à votre organisation.
Définissez les contrôles et les niveaux de vérification
Classez les champs selon les conséquences d’une erreur. Une faute dans une description peut entraîner une correction ; une erreur sur le fournisseur, le montant total ou le compte bancaire peut avoir un impact financier bien plus important. Adaptez le niveau de vérification à cet impact : contrôlez particulièrement l’identité du fournisseur, la devise, le montant, l’échéance, les coordonnées bancaires et les références de commande, conformément à vos contrôles internes.
Définissez des vérifications explicites avant l’enregistrement : champs obligatoires ; format et plage de valeurs ; cohérence entre sous-total, taxes, remises et total ; comparaison avec la commande et la réception lorsque cela s’applique ; recherche de doublons. Pour les détecter, combinez des identifiants et du contexte — par exemple, fournisseur, numéro de facture, date et montant — et prévoyez le traitement des différences de format. Une correspondance automatique doit bloquer le dossier ou l’envoyer en vérification, sans supprimer ni rejeter de document sans laisser de trace.
N’utilisez pas un score unique pour décider du sort du document entier. Un score de confiance élevé pour le numéro de facture ne valide pas le total, et une extraction lisible ne confirme pas la réception du service. Définissez des seuils par champ et selon les conséquences, puis calibrez-les à partir de données vérifiées. Si vous ne pouvez pas démontrer qu’une règle fonctionne sur des cas représentatifs, maintenez la vérification humaine.
Matrice de décision pour les premières étapes
Utilisez-la comme point de départ et adaptez-la aux risques et aux autorisations de votre organisation. Ici, « automatiser » signifie préparer ou vérifier dans un périmètre défini, et non autoriser un paiement.
| Situation observée | Action recommandée | Contrôle préalable |
|---|---|---|
| Document lisible, format connu et champs non critiques complets | Préparer l’extraction pour une validation automatique limitée ou un contrôle par échantillonnage | Règles de format, rapprochement interne et traçabilité |
| Confiance faible ou écart concernant le montant, le fournisseur ou le compte bancaire | Interrompre le traitement et demander une vérification humaine | Confirmation à partir d’une source autorisée et enregistrement du motif |
| Doublon potentiel ou absence de correspondance avec la commande | Bloquer l’enregistrement automatique et transmettre le dossier au responsable | Recherche à partir de clés convenues et examen de l’historique |
| Fichier illisible, incomplet ou hors des limites documentées | Demander une nouvelle copie ou une vérification manuelle | Conserver l’original, consigner le motif et ne pas compléter les données par déduction |
Fixez une limite d’autonomie et un circuit de traitement des exceptions
Décidez quelles actions chaque composant peut réaliser. Une démarche prudente commence par lire et proposer, se poursuit par la préparation d’un brouillon vérifiable, et n’autorise l’écriture dans un système financier qu’après validation des règles, des autorisations et du mécanisme de récupération. Lorsque le processus ou les règles l’exigent, l’approbation par une personne habilitée doit rester une étape distincte. L’extraction ne doit jamais, à elle seule, déclencher l’approbation ou le paiement.
Concevez une file d’exceptions avec des catégories utiles : champ absent, fournisseur non reconnu, différence de montant, doublon potentiel, commande sans correspondance, document illisible ou résultat hors des limites acceptées. Attribuez les responsabilités, fixez des délais et prévoyez comment réintégrer la décision au processus sans perdre le document d’origine. Si une personne corrige un champ, conservez la valeur proposée, la valeur corrigée et le motif, avec un accès restreint lorsque nécessaire.
La réversibilité doit aussi faire partie de la conception. Avant d’autoriser l’écriture, convenez de la procédure pour annuler un enregistrement erroné, désignez les personnes autorisées à le faire et déterminez les événements à consigner dans la piste d’audit. Testez les autorisations du compte d’intégration : un outil destiné à préparer des brouillons ne devrait pas disposer de privilèges superflus pour modifier les fournisseurs, changer les coordonnées bancaires ou déclencher des paiements.
Circuit contrôlé pour les exceptions
Une exception n’est pas un échec à dissimuler : elle constitue une issue prévue du processus. Évitez que des données incomplètes deviennent des enregistrements apparemment définitifs.
- 01Interrompez le passage à l’étape suivante et conservez le document d’origine.
- 02Attribuez une catégorie et consignez la règle ou la donnée à l’origine de l’alerte.
- 03Confiez le dossier à une personne disposant des autorisations appropriées ; évitez les demandes d’approbation génériques sans responsable désigné.
- 04Consignez la valeur vérifiée, les éléments consultés, la décision et l’identité de la personne ayant effectué la vérification.
- 05Ne reprenez le processus que si les validations définies sont satisfaites ; sinon, renvoyez ou bloquez la facture en indiquant le motif.
Calculez le coût opérationnel complet
Comparez le coût du processus actuel à celui de la solution envisagée par facture correctement traitée, et non par document simplement traité. Incluez les licences ou la consommation, le stockage, l’intégration au courrier électronique et à l’ERP, la mise en œuvre, la maintenance des règles, la vérification humaine, le traitement des exceptions, les corrections, la formation et la supervision. Si le système transfère le travail vers une autre file ou accroît les échanges entre équipes, intégrez-le à l’évaluation.
Ajoutez le coût des erreurs et de leur correction. Rectifier un enregistrement peut coûter plus cher qu’une vérification préventive ; les conséquences d’un doublon qui atteint l’étape du paiement diffèrent de celles d’un champ descriptif mal saisi. Utilisez vos propres données sur les délais et les erreurs pour estimer les scénarios, en distinguant les coûts mesurés des hypothèses.
La faisabilité dépend aussi de l’intégration et de la capacité à exploiter le processus. Vérifiez que les états ne divergent pas entre l’outil, la comptabilité et l’ERP, que les journaux permettent de reconstituer les événements et qu’une personne peut maintenir les règles lorsque changent les fournisseurs, les formats ou les exigences internes. Si vous ne pouvez pas prendre en charge ces tâches, réduisez le périmètre avant d’automatiser d’autres étapes.
Testez des documents représentatifs selon des critères définis à l’avance
Avant le déploiement, préparez un échantillon représentatif des fournisseurs fréquents et moins courants, des différentes mises en page, des documents numérisés et numériques, des factures comportant plusieurs lignes, des doublons potentiels, des champs manquants et des écarts connus. Protégez les données et utilisez un ensemble dont la provenance et les autorisations sont établies. Annotez manuellement les résultats de référence selon une méthode cohérente ; sans référence, vous ne pouvez pas mesurer si l’extraction correspond au document ni si la validation fonctionne.
Évaluez les résultats par champ et par type de facture : exactitude du fournisseur, du numéro, de la date, de la devise, du sous-total, des taxes, du total et des lignes ; proportion des dossiers envoyés en vérification ; fausses alertes et erreurs non détectées ; délais de résolution ; et résultats des contrôles par rapport aux registres internes. Définissez à l’avance quels échecs imposent l’arrêt du test. Des indicateurs agrégés peuvent masquer des erreurs concentrées sur un fournisseur ou un champ critique.
Testez également les défaillances opérationnelles : fichiers illisibles, formats inattendus, indisponibilité temporaire de l’ERP, doublons présentant de petites différences, tentatives répétées et autorisations insuffisantes. Vérifiez que le processus n’enregistre pas comme définitives des données incomplètes et que la procédure de retour arrière fonctionne. Commencez par un mode de sortie vérifiable, sans déclencher de paiement. N’élargissez l’autonomie qu’après examen des résultats et approbation formelle du changement de périmètre.
Plan de test avant le déploiement
Convenir des critères avant d’examiner les résultats réduit le risque de justifier après coup une automatisation qui ne respecte pas les contrôles.
- 01Définissez l’échantillon de factures et documentez les cas inclus et exclus.
- 02Établissez une référence vérifiée par des personnes et consignez les règles de validation applicables.
- 03Exécutez le processus sans écrire dans les systèmes financiers, puis comparez chaque champ à la référence.
- 04Classez les erreurs par gravité, champ, fournisseur et origine ; mesurez aussi les vérifications et les délais.
- 05Approuvez, modifiez ou interrompez le pilote selon les seuils convenus ; conservez les preuves et la version de la configuration.
- 06Répétez l’évaluation après toute modification du modèle, des règles, de l’intégration ou du type de document.
Établissez des critères d’arrêt et un suivi
Interrompez l’automatisation lorsqu’il manque des éléments permettant de valider une donnée critique, que le document est illisible ou incomplet, qu’un écart reste inexpliqué, qu’un fournisseur ou un format inédit apparaît, qu’un doublon potentiel est détecté ou que le système connecté renvoie un état inattendu. Arrêtez également en cas de défaillances répétées, de modification des autorisations, de problèmes de synchronisation ou de volume d’exceptions dépassant la capacité de vérification de l’équipe.
Déterminez qui peut relancer le processus et quelles preuves sont nécessaires. Ne laissez pas une nouvelle tentative automatique transformer une réponse incertaine en opération en double. Pour annuler une action, consignez les modifications, rétablissez l’état approprié dans le système et vérifiez qu’aucun effet ultérieur ne subsiste. Si aucune procédure de récupération n’a été testée, limitez l’intégration à la production de brouillons.
Suivez les erreurs par champ et par gravité, les dossiers transmis, les délais de résolution, les corrections, les doublons détectés et les changements de format. Réexaminez les règles et l’échantillon de test à une fréquence définie et après toute modification importante. L’objectif n’est pas de maximiser la part automatisée : il est d’automatiser uniquement ce qui peut être vérifié, expliqué et corrigé de manière sûre.
Questions ouvertes
- La documentation fournie par Microsoft décrit son propre modèle d’extraction, mais ne donne pas de taux d’erreur général et ne démontre ni la validation par rapprochement avec des registres internes, ni l’approbation, ni le paiement.
- Les sources disponibles ne permettent pas de comparer de façon indépendante le coût total, les performances ou la sécurité de l’OCR, de l’IA et de la vérification manuelle pour une organisation donnée.
- Les autorisations, la conservation, l’emplacement et la suppression des données dépendent du service, du contrat, de la configuration et du marché ; ils doivent être vérifiés directement avant le traitement de factures réelles.
Poursuivre l’exploration
Sources consultées
Corrections et transparence
Si vous repérez une information incorrecte ou obsolète, envoyez-nous la page et la source à vérifier.
Proposer une correction