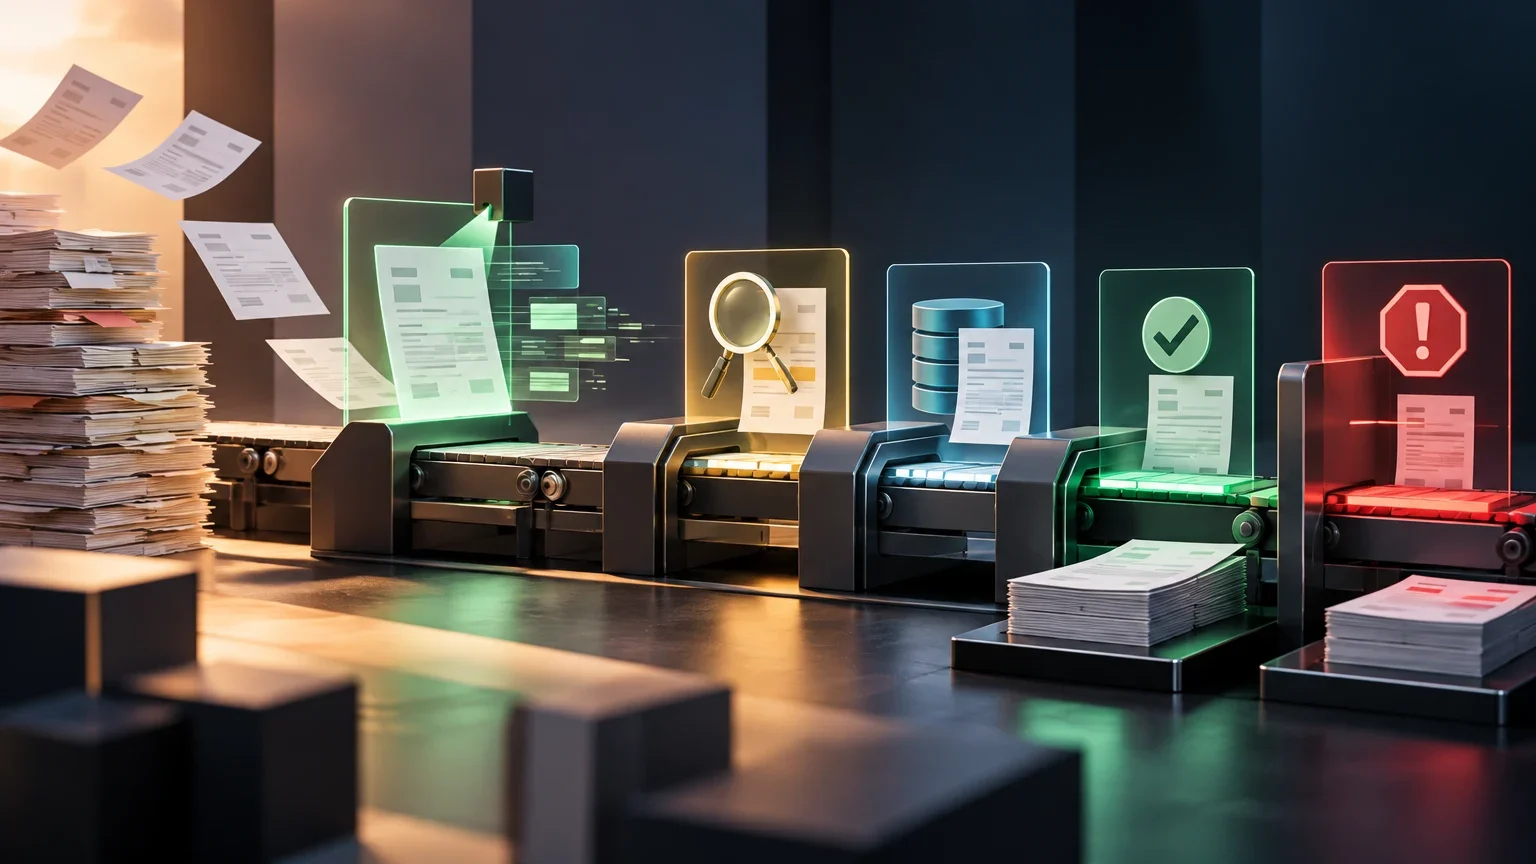
Empieza por delimitar el proceso y las decisiones
Procesar una factura reúne tareas distintas: recibir el documento, identificar qué tipo es, extraer campos, cotejarlos con registros internos, resolver discrepancias, registrar la información y aprobarla. El pago puede pertenecer a un flujo posterior y a otro sistema. Antes de elegir tecnología, dibuja el recorrido real e identifica qué persona o sistema toma cada decisión.
Esta separación evita un error de diseño frecuente: tratar la lectura de un documento como si validara la transacción. Una herramienta de extracción puede devolver un número de factura, un proveedor o un importe; eso no demuestra que el producto se haya recibido, que el cargo corresponda a una compra autorizada ni que deba pagarse. Mantén esas decisiones vinculadas a controles y registros autorizados de tu organización.
Define también el alcance de cada etapa. Por ejemplo, el sistema puede preparar un borrador, pero no escribir en el ERP; puede proponer una coincidencia con un pedido, pero no aprobar una excepción; o puede registrar una factura tras una validación determinista y una aprobación humana. La frontera debe quedar explícita antes de conectar automatizaciones con sistemas financieros.
Mapa mínimo del flujo
Registra para cada paso la entrada, la salida, el responsable, el sistema implicado y la acción permitida. Separa la recepción y extracción de la validación, el registro, la aprobación y el pago.
- 01Recepción: conserva el documento original y asigna un identificador de seguimiento.
- 02Extracción y clasificación: produce campos estructurados y señala valores ausentes o inciertos.
- 03Validación: compara los campos con reglas aprobadas y fuentes internas autorizadas.
- 04Excepción: detiene el avance y asigna el caso a una persona responsable.
- 05Registro y aprobación: aplica permisos separados y conserva quién revisó o autorizó cada cambio.
- 06Pago: mantenlo fuera del alcance de la extracción; exige el flujo de autorización financiera correspondiente.
Separa extracción de validación
La extracción transforma el contenido de la factura en datos utilizables. Puede incluir número y fecha de factura, proveedor, vencimiento, subtotal, impuestos, total, pedido de compra y partidas. El modelo precompilado de Microsoft documenta campos de este tipo, puntuaciones de confianza para sus resultados y requisitos concretos de formatos y archivos. Esas capacidades describen su modelo de extracción: no prueban que los datos sean correctos frente a los registros de tu empresa ni que una factura sea legítima o pagadera.
La validación responde preguntas diferentes: ¿el proveedor está en el registro autorizado?, ¿coincide el número de pedido?, ¿cuadran las cantidades con la recepción?, ¿la suma de partidas y los impuestos concuerdan con el total?, ¿ya se recibió un documento equivalente? Estas comprobaciones deben basarse en reglas deterministas cuando sea posible y en fuentes internas que el equipo haya aprobado. Una puntuación de confianza del modelo es una señal sobre su extracción, no una autorización contable.
Clasificar también merece una regla clara. Distinguir una factura de un abono, un recibo o un albarán puede determinar qué flujo corresponde. Si la clasificación es dudosa o el documento contiene varias clases de información, no lo fuerces a una ruta automática: conserva el original y pide revisión. Una extracción técnicamente plausible puede ser inservible si se aplica el proceso equivocado.
Qué demuestra cada comprobación
No mezcles predicciones del modelo con verificaciones de negocio. Registra la procedencia de cada resultado y el control que lo respalda.
| Tarea | Qué produce o comprueba | Qué no demuestra por sí sola |
|---|---|---|
| OCR o extracción con IA | Texto y campos estructurados del documento | Que el campo sea correcto frente al ERP o que el pago proceda |
| Regla de formato | Que una fecha, identificador o importe respete un formato esperado | Que el dato pertenezca a una transacción autorizada |
| Cotejo interno | Coincidencia con proveedor, pedido o recepción registrados | Que no exista fraude o una excepción comercial no documentada |
| Aprobación humana | Decisión de una persona con autoridad definida | Que las comprobaciones previas fueran completas si no hay evidencia registrada |
Elige el método por etapa, no por etiqueta
OCR convencional puede bastar cuando las facturas son estables, los campos están en posiciones previsibles y hay reglas sencillas para comprobarlos. Puede convertir texto de una imagen o un PDF en contenido legible por máquina, pero la empresa todavía debe confirmar qué significa cada dato y qué hacer con él. Las plantillas pueden resultar adecuadas para formatos repetidos, aunque requieren atención cuando cambian los documentos o aparecen proveedores nuevos.
La asistencia de IA puede ayudar cuando varían los diseños o se necesita clasificar y extraer información contextual. En ese caso, úsala primero para proponer resultados estructurados y enviarlos a una cola revisable. La documentación del modelo de Microsoft ilustra una opción de extracción con campos predefinidos, puntuaciones de confianza y límites de entrada; no establece una tasa de acierto general aplicable a todas las empresas. Mide el rendimiento con tus facturas, no con una promesa genérica.
La revisión manual conserva el contexto de negocio y puede ser la opción más sensata para un volumen bajo, documentos excepcionales o decisiones de alto impacto. También puede combinarse con automatización: una persona revisa los campos críticos o las discrepancias y el sistema se encarga de tareas repetitivas y trazables. La comparación útil no es “IA frente a personas”, sino qué combinación minimiza errores y coste total para cada tramo.
Evalúa volumen, variación, calidad y datos sensibles
Cuenta facturas por tipo, proveedor y canal; identifica qué proporción comparte un patrón y qué parte concentra excepciones. El volumen total no basta: un conjunto grande de documentos heterogéneos puede requerir más revisión que otro menor y repetitivo. Registra formatos, idiomas, calidad de escaneo, páginas, documentos adjuntos y cambios recientes en las plantillas.
Comprueba los límites documentados de cualquier servicio antes de diseñar el proceso. Por ejemplo, la documentación de Microsoft especifica para su modelo tipos de archivo, tamaño y dimensiones admitidos, idiomas compatibles y un límite de páginas procesadas en PDF. Son características del producto descrito, no una garantía de que tus documentos vayan a extraerse sin errores. Si el documento queda fuera de esos límites o la calidad impide leer campos críticos, detén la ruta automática.
Las facturas pueden contener datos personales, fiscales, bancarios y comerciales. Antes de enviar documentos a un servicio, verifica en documentación contractual y técnica qué datos se procesan, dónde, con qué permisos, cuánto tiempo se conservan y cómo se eliminan. Las fuentes disponibles aquí no acreditan esas condiciones para las soluciones consideradas; deben confirmarse directamente para el servicio, la región y la configuración que se usarán. Limita el acceso y conserva solo lo necesario según las políticas aplicables a tu organización.
Define controles y niveles de revisión
Clasifica los campos por consecuencia de error. Una errata en una descripción puede generar trabajo de corrección; un proveedor equivocado, un importe total incorrecto o una cuenta bancaria alterada pueden tener un impacto financiero mayor. Ajusta la revisión a ese impacto: valida con especial cuidado identidad del proveedor, moneda, importe, vencimiento, datos bancarios y referencias de pedido, de acuerdo con tus controles internos.
Establece verificaciones explícitas antes de registrar: campos obligatorios; formato y rango; coherencia entre subtotal, impuestos, descuentos y total; comparación con pedido y recepción cuando corresponda; y búsqueda de duplicados. Para detectar duplicados, combina identificadores y contexto —por ejemplo, proveedor, número de factura, fecha e importe— y define cómo tratar diferencias de formato. Una coincidencia automática debe bloquear o derivar el caso, no borrar ni rechazar documentos sin dejar rastro.
No uses una única puntuación para decidir sobre todo el documento. Una confianza alta en el número de factura no valida el total, y una extracción clara no confirma la recepción del servicio. Define umbrales por campo y por consecuencia, pero calibra esos umbrales con datos revisados. Si no puedes demostrar que una regla funciona en casos representativos, conserva la revisión humana.
Matriz de decisión para las etapas iniciales
Úsala como punto de partida y ajústala a los permisos y riesgos de tu organización. “Automatizar” aquí significa preparar o validar dentro de límites definidos, no autorizar un pago.
| Condición observada | Acción recomendada | Control previo |
|---|---|---|
| Documento legible, formato conocido y campos no críticos completos | Preparar extracción para validación automática acotada o revisión por muestreo | Reglas de formato, cotejo interno y trazabilidad |
| Importe, proveedor o cuenta bancaria con baja confianza o discrepancia | Detener el avance y solicitar revisión humana | Confirmación contra fuente autorizada y registro del motivo |
| Posible duplicado o pedido sin coincidencia | Bloquear registro automático y derivar al responsable | Búsqueda con claves acordadas y revisión del historial |
| Archivo ilegible, incompleto o fuera de límites documentados | Solicitar nueva copia o revisión manual | Conservar original, registrar causa y evitar completar datos por inferencia |
Fija una frontera de autonomía y una ruta de excepciones
Decide qué acciones puede realizar cada componente. Una secuencia prudente comienza por leer y proponer, continúa con un borrador revisable y solo permite escribir en un sistema financiero después de validar reglas, permisos y recuperación. La aprobación de una persona con autoridad debe seguir siendo un paso diferenciado cuando el proceso o la política lo requieran. La extracción nunca debe activar por sí sola la aprobación o el pago.
Diseña una cola de excepciones con categorías útiles: campo ausente, proveedor no reconocido, diferencia de importe, posible duplicado, pedido sin correspondencia, documento ilegible o resultado fuera de los límites aceptados. Asigna responsables, plazos y una forma de devolver la decisión al flujo sin perder el documento original. Si una persona corrige un campo, conserva tanto el valor propuesto como el corregido y la razón, con acceso restringido cuando proceda.
La reversión también forma parte del diseño. Antes de permitir escritura, acuerda cómo deshacer un registro erróneo, quién puede ejecutarlo y qué eventos deben quedar auditados. Prueba los permisos de la cuenta de integración: una herramienta destinada a preparar borradores no debería disponer de privilegios innecesarios para modificar proveedores, cambiar datos bancarios o iniciar pagos.
Ruta de excepción controlada
Una excepción no es un resultado fallido que deba ocultarse: es una salida prevista del proceso. Evita que datos incompletos se conviertan en registros aparentemente definitivos.
- 01Detén la transición a la siguiente etapa y conserva el documento original.
- 02Asigna una categoría y registra qué regla o dato produjo la alerta.
- 03Envía el caso a una persona con permisos adecuados; no solicites aprobaciones genéricas sin responsable.
- 04Registra el valor revisado, la evidencia consultada, la decisión y la identidad del revisor.
- 05Reanuda el flujo solo si se satisfacen las validaciones definidas; de lo contrario, devuelve o bloquea la factura con motivo documentado.
Calcula el coste operativo completo
Compara el coste del proceso actual con el de la alternativa propuesta por factura correctamente aceptada, no solo por documento procesado. Incluye licencias o consumo, almacenamiento, integración con correo y ERP, implementación, mantenimiento de reglas, revisión humana, gestión de excepciones, correcciones, formación y supervisión. Si el sistema desplaza el trabajo a otra cola o aumenta las consultas entre equipos, inclúyelo en la evaluación.
Añade el coste de fallos y recuperación. Un error que requiere corregir un registro puede costar más que una revisión preventiva; un duplicado que alcance la fase de pago puede tener consecuencias distintas de un campo descriptivo mal capturado. Usa tus propios datos de tiempos y errores para estimar escenarios, e identifica qué costes son medidos y cuáles son supuestos.
La viabilidad depende además de la integración y la capacidad de operar el proceso. Comprueba que los estados no diverjan entre la herramienta, la contabilidad y el ERP; que existan registros para reconstruir lo ocurrido; y que alguien pueda mantener las reglas cuando cambien proveedores, formatos o requisitos internos. Si no puedes sostener esas tareas, reduce el alcance antes de automatizar más etapas.
Prueba con documentos representativos y criterios previos
Antes de desplegar, prepara una muestra que refleje proveedores frecuentes y raros, diseños distintos, documentos escaneados y digitales, facturas con varias partidas, posibles duplicados, campos ausentes y discrepancias conocidas. Protege los datos y usa un conjunto cuya procedencia y permisos estén claros. Anota manualmente los resultados de referencia con un procedimiento consistente; sin esa referencia no puedes medir si una extracción coincide con el documento ni si una validación funciona.
Evalúa por campo y por tipo de factura: exactitud de proveedor, número, fecha, moneda, subtotal, impuestos, total y partidas; proporción de casos enviados a revisión; falsos avisos y errores no detectados; tiempo de resolución; y resultado de las comprobaciones frente a registros internos. Define antes de la prueba qué fallos obligan a detenerla. Las métricas agregadas pueden esconder errores concentrados en un proveedor o en un campo crítico.
Prueba también fallos operativos: archivos ilegibles, formatos inesperados, ausencia temporal del ERP, duplicados con variaciones mínimas, reintentos y permisos insuficientes. Comprueba que el flujo no registre datos incompletos como definitivos y que la reversión funcione. Empieza en modo de salida revisable, sin iniciar pagos. Amplía la autonomía solo tras revisar resultados y aprobar formalmente el cambio de alcance.
Plan de prueba antes del despliegue
Acordar los criterios antes de mirar los resultados reduce el riesgo de justificar a posteriori una automatización que no cumple los controles.
- 01Define el conjunto de facturas y documenta qué casos incluye y excluye.
- 02Crea una referencia revisada por personas y registra las reglas de validación aplicables.
- 03Ejecuta el proceso sin escritura en sistemas financieros y compara cada campo con la referencia.
- 04Clasifica errores por gravedad, campo, proveedor y origen; mide revisiones y tiempos además de aciertos.
- 05Aprueba, modifica o detén el piloto según umbrales acordados; conserva evidencias y versión de configuración.
- 06Repite la evaluación cuando cambien el modelo, las reglas, la integración o el tipo de documento.
Establece condiciones de parada y seguimiento
Detén la automatización cuando falte evidencia para validar un dato crítico, el documento sea ilegible o esté incompleto, aparezca una discrepancia no resuelta, surja un proveedor o formato no probado, se detecte una posible duplicidad o el sistema conectado devuelva un estado inesperado. También para ante fallos repetidos, cambios de permisos, problemas de sincronización o una tasa de excepciones que exceda la capacidad de revisión del equipo.
Define quién puede reanudar el flujo y qué evidencia necesita. No permitas que un reintento automático convierta una respuesta incierta en una operación duplicada. Para revertir, registra qué se modificó, restaura el estado apropiado según el sistema y verifica que no haya efectos posteriores. Si no existe un procedimiento probado de recuperación, limita la integración a producir borradores.
Haz seguimiento de errores por campo y gravedad, casos derivados, tiempos de resolución, correcciones, duplicados detectados y cambios de formato. Revisa las reglas y la muestra de prueba con una frecuencia definida y después de cualquier cambio relevante. El objetivo no es maximizar la proporción automática: es automatizar solo lo que puede comprobarse, explicarse y corregirse con seguridad.
Qué sigue abierto
- La documentación aportada de Microsoft describe su propio modelo de extracción, pero no aporta una tasa de error general ni demuestra validación contra registros internos, aprobación o pago.
- Las fuentes disponibles no permiten comparar de forma independiente el coste total, el rendimiento o la seguridad de OCR, IA y revisión manual para una organización concreta.
- Los permisos, la retención, la ubicación y la eliminación de datos dependen del servicio, el contrato, la configuración y el mercado; deben verificarse directamente antes de procesar facturas reales.
Continúa explorando
Fuentes consultadas
Correcciones y transparencia
Si detectas un dato incorrecto o desactualizado, puedes enviarnos una corrección indicando la página y la fuente que debemos revisar.
Proponer una corrección