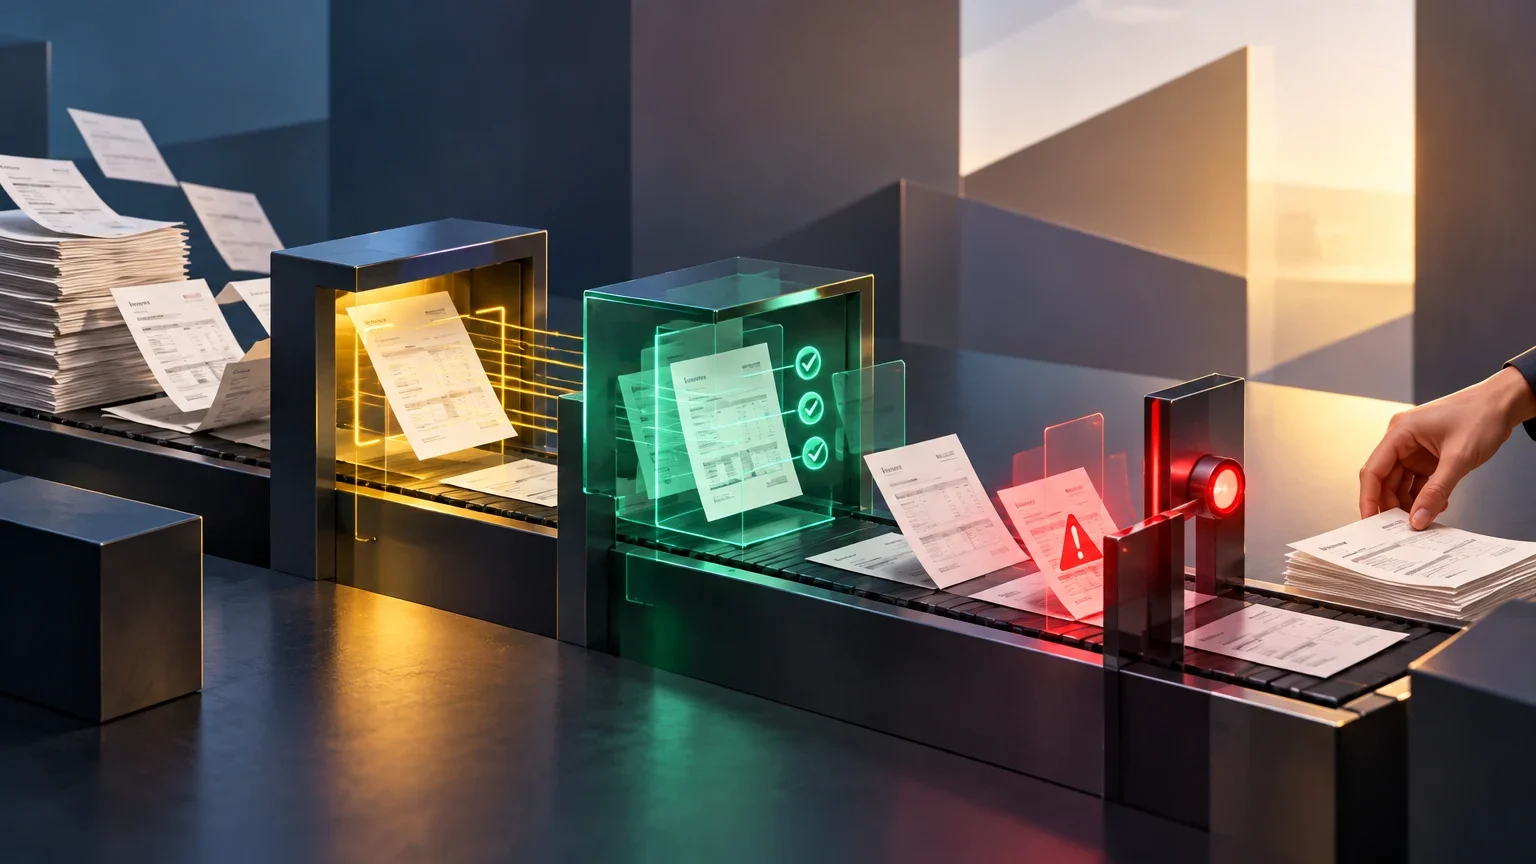
Le flux financier comporte quatre étapes distinctes
Automatiser le traitement d’une facture ne signifie pas laisser un modèle décider seul de ce qu’il faut comptabiliser et payer. Le flux comporte quatre étapes qu’il est préférable de distinguer : réceptionner le document, extraire les données, les valider, puis approuver ou enregistrer l’opération. L’extraction transforme un PDF ou une image en champs structurés ; la validation confronte ces champs aux règles et aux systèmes de l’entreprise ; l’approbation autorise une décision susceptible d’affecter les paiements et les écritures comptables.
Cette distinction s’applique aussi bien aux comptes fournisseurs (AP) qu’aux comptes clients (AR), même si les contrôles diffèrent. Pour les AP, le fournisseur, la commande, le bon de livraison, les taxes et l’autorisation de la dépense sont souvent déterminants. Pour les AR, le client, les conditions convenues et le rapprochement avec l’opération peuvent être au premier plan. Dans les deux cas, le modèle peut proposer des informations, mais les règles déterministes et les personnes responsables doivent garder la maîtrise des décisions financières.
Parcours d’une facture fournisseur
Chaque étape doit laisser suffisamment de traces pour comprendre ce qui s’est passé et pourquoi le document a été traité ou bloqué.
- 01Réception : conserver le document d’origine, identifier son canal d’arrivée et éviter de traiter deux fois le même fichier.
- 02Extraction : convertir les champs utiles en données structurées et conserver le lien avec le document source.
- 03Validation : contrôler les totaux, le fournisseur, les doublons, les taxes applicables, la commande et les tolérances définies.
- 04Approbation et enregistrement : autoriser l’opération selon la politique interne et la comptabiliser uniquement si les contrôles requis sont satisfaits.
Commencez par évaluer la variabilité des documents
Avant de choisir une technologie, examinez le corpus réel : quelle part correspond à des factures électroniques structurées, à des PDF numériques, à des scans, à des avoirs, à des documents multilingues et à des formats inhabituels ? La bonne question n’est pas de savoir si une facture « semble standard », mais si ses champs apparaissent de façon suffisamment régulière pour être extraits et vérifiés par une méthode prévisible. Les éléments disponibles ne permettent pas d’établir une proportion universelle de documents à structure fixe ; chaque organisation doit la calculer sur un échantillon représentatif de ses fournisseurs et de ses périodes comptables.
Pour des documents structurés et stables, une importation de données ou une intégration directe peut être plus simple que l’ajout d’un modèle génératif. Pour des PDF et des images aux mises en page diverses, l’OCR et les modèles de traitement documentaire peuvent aider à repérer les champs et les lignes. Les avoirs, les scans de mauvaise qualité, les documents comportant plusieurs taux de taxe et les nouveaux formats doivent être traités comme des catégories de risque à part entière, et non comme de simples variantes que le système pourrait toujours gérer sans contrôle. Microsoft documente les champs que son modèle préconfiguré peut extraire et prévoit des modèles personnalisés lorsque les champs standard ne suffisent pas ; cela décrit un outil donné, et non une garantie applicable à tous les documents.
L’OCR, les modèles documentaires et les règles n’ont pas le même rôle
L’OCR reconnaît le texte présent dans une image ou un document. Un modèle de traitement documentaire peut déterminer quel texte correspond au numéro de facture, au fournisseur ou à un montant, même lorsque la mise en page change. Le résultat structuré doit pouvoir être contrôlé : certains produits fournissent un score de confiance pour chaque champ, ce qui peut servir à orienter les cas douteux vers une file de vérification. Un score de confiance ne prouve pas que la donnée est exacte et ne correspond pas automatiquement à la probabilité réelle que la facture puisse être payée sans risque.
Les modèles génératifs peuvent être utiles pour interpréter des documents variables ou proposer des champs structurés, mais ils ne sont pas le meilleur choix pour toutes les tâches. Pour vérifier que la somme de la base imposable et des taxes correspond au total, ou qu’une facture dépasse un seuil d’approbation, une règle déterministe est plus facile à reproduire et à auditer. La conception la plus prudente associe une extraction flexible lorsque c’est nécessaire à des validations explicites et à un processus d’approbation ; elle ne remplace pas le contrôle financier par une réponse générée.
Choisir l’outil en fonction de la tâche
Cette matrice est un guide de conception, pas une mesure de performance. La configuration retenue doit être testée avec vos propres documents.
| Tâche | Option de départ | Quand réorienter ou changer d’approche |
|---|---|---|
| Lire un PDF numérisé | OCR ou traitement documentaire | Vérifier le document si l’image est illisible ou si des champs critiques ne sont pas reconnus. |
| Traiter un format électronique stable | Importation structurée ou intégration | Recourir à l’extraction documentaire si des champs manquent ou si le format varie. |
| Contrôler les totaux, les seuils ou les doublons | Règles déterministes | Orienter les correspondances ambiguës ou les exceptions imprévues vers une vérification. |
| Interpréter un champ variable ou une description | Modèle documentaire ou génératif avec sortie structurée | Exiger une validation ultérieure avant d’enregistrer des données financières. |
| Autoriser un paiement ou résoudre un écart | Approbation selon la politique et par un responsable désigné | Ne pas confier une exception importante à une extraction automatique. |
Validez le résultat à l’aide de règles explicites
La validation doit confronter les données extraites à des sources internes que l’entreprise considère comme faisant autorité : référentiel fournisseurs, commande, bon de livraison, contrat, plan comptable et règles fiscales applicables à l’opération. Les contrôles utiles comprennent la vérification des champs obligatoires, le recalcul des montants, la détection d’éventuels doublons au moyen de plusieurs identifiants et le rapprochement entre facture, commande et réception lorsque ces données existent. Les règles doivent être versionnées et leur responsable identifié ; une tolérance non documentée peut conduire à une approbation automatique difficile à justifier par la suite.
Toutes les vérifications fiscales ne se réduisent pas à une opération arithmétique. La somme des lignes peut être contrôlée de façon déterministe, mais l’application d’une taxe peut dépendre de la nature de l’opération, de la juridiction et des pièces disponibles. Si la règle n’a pas été modélisée et validée par l’équipe compétente, le processus doit s’arrêter ou demander une vérification humaine, plutôt que de prendre l’interprétation du modèle pour une décision fiscale définitive. De même, la détection d’un doublon potentiel doit mettre le document en attente ou le bloquer pour vérification : une correspondance approximative ne prouve pas à elle seule qu’il s’agit d’un doublon.
Contrôles déterministes avant approbation
Définissez les règles avant d’activer l’écriture automatique dans l’ERP. À chaque point d’arrêt, consignez le motif et les données utilisées.
- 01Vérifier que le fournisseur, le numéro, la date, la devise et les totaux requis sont présents.
- 02Recalculer les sommes des lignes et des taxes selon les règles de l’opération, sans remplacer la vérification fiscale lorsqu’il s’agit d’un cas particulier.
- 03Rechercher les doublons à partir de plusieurs champs et examiner les correspondances douteuses.
- 04Comparer la facture à la commande, à la réception ou au contrat lorsque ces données sont disponibles.
- 05Contrôler les seuils de dépense, la séparation des tâches et les approbations requises.
- 06Enregistrer le résultat de chaque contrôle et transmettre les exceptions à la personne ou à l’équipe responsable.
Organisez le contrôle humain en fonction du risque
Le contrôle humain n’implique pas qu’une personne doive à nouveau saisir chaque facture. Il peut se concentrer sur les champs critiques, les documents de mauvaise qualité, les nouveaux fournisseurs, les écarts, les modifications de coordonnées bancaires et les opérations qui dépassent un seuil approuvé. Une file d’exceptions efficace doit présenter le document d’origine, les champs extraits, les validations effectuées et le motif précis de l’escalade ; si le réviseur doit reconstituer le dossier depuis le début, le système déplace le travail au lieu de le réduire.
La politique d’approbation doit être indépendante du score de confiance du modèle. Un score élevé pour l’extraction n’autorise pas à lui seul une dépense et ne supprime pas des contrôles comme la double approbation ou la séparation des tâches. Pour les opérations d’un montant élevé ou ayant un impact important, une vérification peut rester obligatoire même si tous les champs ont été lus correctement. À l’inverse, un champ non critique peut éventuellement être contrôlé après coup si sa correction est sûre et ne compromet ni le paiement ni l’écriture comptable.
Mesurez le pilote avant de fixer des seuils
Les sources disponibles ne fournissent pas de taux de précision universel pour l’extraction des montants de factures ni de seuil de confiance valable pour toutes les entreprises. Elles ne permettent pas non plus de fixer un volume mensuel, un délai maximal de traitement ou un coût d’erreur communs. La documentation d’un produit peut décrire les champs qu’il reconnaît, les formats pris en charge et ses limites techniques ; elle ne démontre pas qu’il fonctionnera de la même façon avec un autre corpus, une autre configuration ou une opération comptable différente.
Établissez une situation de référence et exécutez le flux en mode test ou en parallèle avec le processus actuel avant d’autoriser les écritures automatiques. Mesurez, champ par champ, les erreurs d’extraction, celles qui échappent aux règles, la part des documents orientés vers une vérification, le temps nécessaire pour résoudre les exceptions et le coût des corrections. Pondérez les erreurs en fonction de leur impact : confondre un texte descriptif n’a pas les mêmes conséquences que modifier le total, la taxe, la devise ou le fournisseur. Répétez les mesures sur des documents de plusieurs fournisseurs et catégories, et conservez les corrections afin de pouvoir analyser les défaillances ultérieures.
Indicateurs pour décider d’étendre l’automatisation
Définissez la période, l’échantillon et l’unité de mesure avant de comparer le pilote au processus précédent. Ne vous fiez pas à un seul chiffre agrégé qui masquerait des erreurs sur des champs critiques.
| Indicateur | Ce qu’il révèle | Décision qu’il aide à prendre |
|---|---|---|
| Erreurs d’extraction par champ | Quelles données sont mal lues et à quelle fréquence dans l’échantillon | Maintenir une vérification des champs critiques ou ajuster l’extracteur. |
| Erreurs non détectées par les validations | Quels défauts ont atteint une étape ultérieure | Ajouter des contrôles ou suspendre l’écriture automatique. |
| Taux et motifs des exceptions | Quelle part des dossiers exige une intervention, des données manquantes ou une correction | Réexaminer les règles, la qualité des données ou le périmètre du pilote. |
| Temps et coût des corrections | Quel effort est transféré à l’équipe humaine | Comparer le bénéfice net, et pas seulement le temps de lecture. |
| Incidents après comptabilisation | Quelles erreurs ont échappé aux contrôles et quel a été leur impact | Réduire le niveau d’automatisation et revoir les contrôles. |
| Délai de bout en bout | Combien de temps s’écoule entre la réception et l’état final du dossier | Vérifier si la performance répond au besoin opérationnel local. |
Matrice finale : automatiser, assister ou conserver un traitement manuel
La décision doit prendre en compte deux axes : la régularité des documents et l’impact d’une erreur. Un volume élevé peut rendre l’automatisation intéressante, mais il ne rend pas acceptable une erreur de paiement. Si la structure est stable, les règles documentées et l’erreur réversible avec un impact limité, il peut être raisonnable d’automatiser davantage d’étapes après les avoir mesurées. Si les formats varient mais que les contrôles sont clairs, l’IA peut assister l’extraction tandis que les règles vérifient les champs et qu’une personne traite les exceptions.
Si le document est inhabituel, si le fournisseur n’est pas identifié, si l’opération présente une particularité fiscale ou si le coût d’une erreur n’a pas été correctement évalué, il est préférable de maintenir une vérification obligatoire. Un traitement manuel peut être le choix le plus judicieux pour un flux de faible volume, exceptionnel ou pas encore mesuré. L’objectif n’est pas d’atteindre le taux d’automatisation le plus élevé possible, mais de réduire les tâches répétitives sans compromettre l’intégrité des données comptables, la traçabilité ni la responsabilité de l’approbation.
Matrice de décision opérationnelle
Utilisez ces catégories comme point de départ et ajustez la politique à partir des résultats du pilote et de la validation de la direction financière.
| Structure et contrôles | Impact d’une erreur | Approche recommandée |
|---|---|---|
| Format stable, règles vérifiables et données internes disponibles | Faible et corrigeable | Automatiser l’extraction et la validation ; autoriser l’enregistrement uniquement après réussite des contrôles testés. |
| Format variable, champs lisibles et contrôles clairs | Moyen | Assister l’extraction à l’aide de l’OCR ou de l’IA ; vérifier les champs critiques et transmettre les exceptions. |
| Nouveau fournisseur, coordonnées bancaires modifiées ou écart commercial | Élevé | Arrêter l’opération et exiger une vérification humaine indépendante. |
| Règle fiscale ou contractuelle non modélisée, document illisible ou justificatifs incomplets | Élevé ou inconnu | Conserver un contrôle manuel tant qu’une règle validée et des essais suffisants ne sont pas disponibles. |
| Volume faible ou processus sans situation de référence | Non quantifié | Organiser et mesurer le processus avant d’acheter ou de construire une automatisation supplémentaire. |
Sources et limites des éléments disponibles
La documentation Microsoft Learn apporte des informations de première main sur les capacités d’un modèle préconfiguré donné : champs de sortie, scores de confiance, formats pris en charge et limites techniques décrites dans sa documentation. Elle prévoit également des options personnalisées lorsque certains champs standard sont mal extraits. Il ne s’agit pas d’une étude comparative indépendante et elle ne fournit pas de taux de précision universel applicable à toutes les factures ou configurations.
Les guides disponibles aident à décrire les étapes habituelles — réception, extraction, validation, approbation, enregistrement et gestion des exceptions —, mais leurs pourcentages d’économies ou de précision ne sont pas présentés ici comme des résultats généraux, car les éléments fournis ne les valident pas de façon indépendante. Les seuils quantitatifs doivent donc provenir du pilote propre à chaque organisation et de sa politique financière, et non d’un chiffre promotionnel ou d’un score isolé du modèle.
Questions ouvertes
- Aucun résultat indépendant fourni n’établit la précision des modèles pour l’extraction des montants de factures provenant de fournisseurs différents, rédigées dans plusieurs langues ou numérisées avec des qualités variables.
- Les éléments disponibles ne suffisent pas à quantifier la part du corpus d’une entreprise dont la structure est fixe ou qui se prête à un traitement sans intervention humaine.
- Le coût acceptable d’une erreur, le volume minimal rentable et le délai maximal dépendent de chaque flux financier et doivent être mesurés localement.
- Les capacités et limites décrites dans Microsoft Learn concernent un produit particulier et ne doivent pas être généralisées à d’autres modèles ou configurations.
- Le choix et la validation des règles fiscales dépendent de la juridiction et des caractéristiques de chaque opération ; ce guide ne constitue pas un conseil fiscal.
Poursuivre l’exploration
Sources consultées
Corrections et transparence
Si vous repérez une information incorrecte ou obsolète, envoyez-nous la page et la source à vérifier.
Proposer une correction