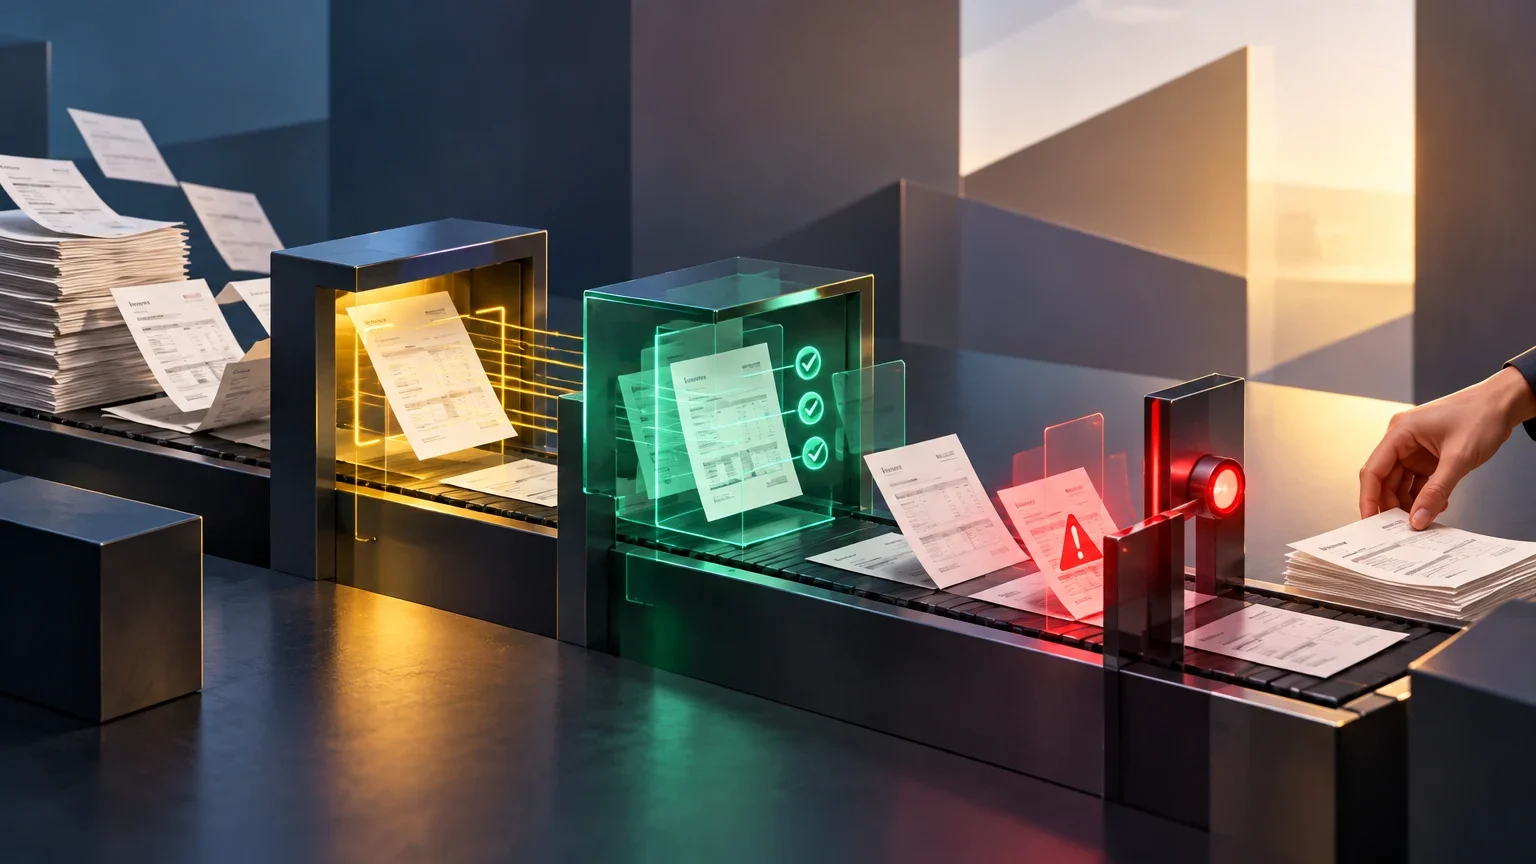
O fluxo financeiro tem quatro fases distintas
Automatizar o processamento de uma fatura não significa deixar que um modelo decida, por si só, o que registar e pagar. O fluxo tem quatro fases que convém separar: receber o documento, extrair os dados, validá-los e aprovar ou registar a operação. A extração converte um PDF ou uma imagem em campos estruturados; a validação verifica esses campos face a regras e sistemas de negócio; a aprovação autoriza uma decisão que pode afetar o dinheiro e os registos contabilísticos.
Esta separação é útil tanto para contas a pagar (AP) como para contas a receber (AR), embora os controlos concretos sejam diferentes. Em AP, costumam ser relevantes o fornecedor, a encomenda, a guia de remessa, os impostos e a autorização da despesa. Em AR, podem ser centrais o cliente, as condições acordadas e a correspondência com a operação. Em ambos os casos, o modelo pode sugerir informação, mas as regras determinísticas e as pessoas responsáveis devem manter o controlo das decisões financeiras.
Percurso de uma fatura de fornecedor
Cada fase deve deixar evidência suficiente para perceber o que aconteceu e por que motivo o documento avançou ou foi interrompido.
- 01Receção: guardar o documento original, identificar o canal de entrada e evitar processar o mesmo ficheiro duas vezes.
- 02Extração: converter os campos relevantes em dados estruturados e manter a referência ao documento de origem.
- 03Validação: verificar os totais, o fornecedor, possíveis duplicados, os impostos aplicáveis, a encomenda e as tolerâncias definidas.
- 04Aprovação e registo: autorizar de acordo com a política interna e contabilizar apenas quando os controlos necessários estiverem cumpridos.
Comece por classificar a variabilidade dos documentos
Antes de escolher uma tecnologia, analise o corpus real: que proporção corresponde a faturas eletrónicas estruturadas, PDFs digitais, documentos digitalizados, notas de crédito, documentos multilingues e formatos excecionais. A pergunta útil não é se uma fatura «parece normal», mas se os seus campos surgem de forma suficientemente consistente para serem extraídos e validados com um método previsível. A evidência disponível não permite afirmar uma percentagem universal de documentos com estrutura fixa; cada organização deve calculá-la a partir de uma amostra representativa dos seus fornecedores e períodos contabilísticos.
Em documentos estruturados e estáveis, uma importação de dados ou integração direta pode ser mais simples do que acrescentar um modelo generativo. Para PDFs e imagens com disposições diferentes, o OCR e os modelos de processamento documental podem ajudar a localizar campos e linhas. Notas de crédito, digitalizações de fraca qualidade, documentos com vários tipos de imposto ou formatos novos devem ser tratados como categorias de risco próprias, e não como variantes que o sistema consegue sempre processar sem revisão. A documentação da Microsoft descreve os campos que um modelo pré-treinado específico consegue extrair e prevê modelos personalizados quando os campos padrão não chegam; isso caracteriza uma ferramenta concreta, não constitui uma garantia geral para qualquer documento.
OCR, modelos documentais e regras têm funções diferentes
O OCR reconhece texto numa imagem ou num documento. Um modelo de processamento documental pode identificar que texto corresponde ao número da fatura, ao fornecedor ou a um valor, mesmo quando a disposição visual muda. O resultado estruturado deve poder ser revisto: alguns produtos apresentam pontuações de confiança por campo, que podem ajudar a encaminhar casos duvidosos para uma fila de revisão. Uma pontuação de confiança não prova que o dado é verdadeiro nem equivale automaticamente à probabilidade real de a fatura poder ser paga sem risco.
Os modelos generativos podem ser úteis para interpretar documentos variáveis ou sugerir campos estruturados, mas não são a primeira opção para todas as tarefas. Para verificar se a soma da base tributável com os impostos corresponde ao total, ou se uma fatura ultrapassa um limite de aprovação, uma regra determinística é mais fácil de reproduzir e auditar. A abordagem mais prudente combina extração flexível quando necessária com validações explícitas e um sistema de aprovação; não substitui o controlo financeiro por uma resposta gerada.
Que ferramenta usar em cada tarefa
Esta matriz é um guia de conceção, não uma medição de desempenho. Teste a configuração escolhida com os documentos da própria empresa.
| Tarefa | Opção inicial | Quando encaminhar ou mudar |
|---|---|---|
| Ler um PDF digitalizado | OCR ou processamento documental | Rever se a imagem for ilegível ou se os campos críticos não forem reconhecidos. |
| Processar um formato eletrónico estável | Importação estruturada ou integração | Usar extração documental se faltarem campos ou o formato variar. |
| Validar totais, limites ou duplicados | Regras determinísticas | Encaminhar correspondências ambíguas ou exceções não previstas. |
| Interpretar um campo variável ou uma descrição | Modelo documental ou generativo com saída estruturada | Exigir validação posterior antes de registar dados financeiros. |
| Autorizar um pagamento ou resolver uma discrepância | Aprovação segundo a política e pelo responsável designado | Não delegar uma exceção material numa extração automática. |
Valide o resultado com regras explícitas
A validação deve comparar os dados extraídos com fontes internas consideradas autoritativas pela empresa: o cadastro de fornecedores, a encomenda, a guia de remessa, o contrato, o plano de contas e as regras fiscais aplicáveis à operação. Entre os controlos úteis estão verificar se os campos obrigatórios estão preenchidos, recalcular os valores, detetar possíveis duplicados com vários identificadores e comparar a fatura com a encomenda e a receção, quando esses registos existirem. As regras devem ter controlo de versões e um responsável; uma tolerância não documentada pode transformar-se numa aprovação automática difícil de explicar mais tarde.
Nem todas as verificações fiscais são operações aritméticas. A soma das linhas pode ser verificada de forma determinística, mas a aplicação do imposto pode depender do tipo de operação, da jurisdição e dos documentos disponíveis. Quando a regra não estiver modelada e revista pela equipa competente, o fluxo deve ser interrompido ou exigir validação humana, em vez de tratar a interpretação do modelo como critério fiscal definitivo. Além disso, a deteção de um possível duplicado deve bloquear ou suspender o documento para revisão; uma correspondência aproximada não prova, por si só, que se trata de um duplicado.
Controlos determinísticos antes da aprovação
Defina as regras antes de ativar a gravação automática no ERP. Em cada ponto de controlo, guarde o motivo e os dados utilizados.
- 01Verificar se o fornecedor, o número, a data, a moeda e os totais obrigatórios estão presentes.
- 02Recalcular as somas das linhas e os impostos de acordo com as regras da operação, sem substituir a revisão fiscal nos casos especiais.
- 03Procurar duplicados com vários campos e rever as correspondências duvidosas.
- 04Comparar com a encomenda, a receção ou o contrato, quando esses dados estiverem disponíveis.
- 05Verificar os limites de despesa, a separação de funções e as aprovações necessárias.
- 06Registar o resultado de cada controlo e encaminhar as exceções para a pessoa ou equipa responsável.
Desenhe a revisão humana em função do risco
A revisão humana não tem de obrigar alguém a voltar a transcrever a fatura inteira. Pode concentrar-se nos campos críticos, documentos de baixa qualidade, novos fornecedores, discrepâncias, alterações de dados bancários e operações que ultrapassam um limite aprovado. Uma fila de exceções útil deve apresentar o documento original, os campos extraídos, as validações realizadas e o motivo concreto do encaminhamento. Se obrigar o revisor a reconstruir o caso do zero, estará a deslocar trabalho, não a reduzi-lo.
A política de aprovação deve ser independente da confiança do modelo. Uma pontuação de extração elevada não autoriza, por si só, uma despesa nem elimina controlos como a dupla aprovação ou a separação de funções. Para operações de valor ou impacto elevado, a revisão pode ser obrigatória mesmo que todos os campos tenham sido lidos corretamente. Em contrapartida, um dado não crítico pode admitir uma verificação posterior, desde que exista uma forma segura de o corrigir e não sejam comprometidos o pagamento nem o lançamento contabilístico.
Avalie o piloto antes de definir limiares
As fontes disponíveis não apresentam uma taxa de precisão universal para a extração de valores de faturas nem uma percentagem de confiança válida para todas as empresas. Também não há evidência suficiente para estabelecer um número mensal de faturas, uma latência máxima ou um custo de erro comuns. A documentação de um produto pode descrever os campos que reconhece, os formatos aceites e os limites técnicos; não demonstra que terá o mesmo desempenho com outro corpus, outra configuração ou uma operação contabilística diferente.
Estabeleça uma linha de base e execute o fluxo em modo de teste ou com revisão paralela antes de permitir registos automáticos. Meça os erros de extração por campo, os erros que passaram despercebidos aos controlos, a proporção de documentos encaminhados para revisão, o tempo de resolução das exceções e o custo das correções. Pondere os erros pelo impacto: confundir um texto descritivo não tem o mesmo efeito que alterar o total, o imposto, a moeda ou o fornecedor. Repita a medição com documentos de vários fornecedores e tipos, e conserve as correções para investigar falhas posteriores.
Métricas para decidir se deve ampliar a automatização
Defina o período, a amostra e a unidade de medida antes de comparar o piloto com o processo anterior. Não use um único valor agregado para ocultar falhas em campos críticos.
| Métrica | O que revela | Decisão que ajuda a tomar |
|---|---|---|
| Erro de extração por campo | Que dados são lidos incorretamente e com que frequência na amostra | Manter a revisão dos campos críticos ou ajustar o extrator. |
| Erro não detetado pelos controlos | Que falhas chegaram a uma fase posterior | Acrescentar controlos ou interromper a gravação automática. |
| Taxa e motivo das exceções | Que proporção exige avaliação, dados em falta ou correção | Rever as regras, a qualidade dos dados ou o âmbito do piloto. |
| Tempo e custo das correções | Quanto esforço é transferido para a equipa humana | Comparar o benefício líquido, não apenas o tempo de leitura. |
| Incidentes após a contabilização | Que erros escaparam e qual foi o seu impacto | Reduzir o nível de automatização e rever os controlos. |
| Latência de ponta a ponta | Quanto tempo decorre entre a receção e o estado final | Confirmar se o desempenho satisfaz a necessidade operacional local. |
Matriz final: automatizar, assistir ou manter manual
A decisão deve combinar dois fatores: a regularidade dos documentos e o impacto de um erro. Um volume elevado pode tornar a automatização interessante, mas não torna aceitável um erro de pagamento. Se a estrutura for estável, as regras estiverem documentadas e o erro for reversível e de baixo impacto, pode ser razoável automatizar mais etapas depois de as medir. Se os formatos variarem, mas os controlos forem claros, a IA pode ajudar na extração, enquanto as regras verificam os campos e uma pessoa resolve as exceções.
Se o documento for invulgar, o fornecedor não estiver identificado, a operação tiver implicações fiscais especiais ou o custo de um erro não estiver bem estimado, é preferível manter a revisão obrigatória. O trabalho manual pode ser a opção mais sensata num fluxo de baixo volume, excecional ou ainda não medido. O objetivo não é atingir a percentagem máxima de automatização: é reduzir o trabalho repetitivo sem comprometer a integridade dos dados contabilísticos, a rastreabilidade ou a responsabilidade pela aprovação.
Matriz de decisão operacional
Use estas categorias como ponto de partida e ajuste a política com os resultados do piloto e a aprovação da equipa financeira.
| Estrutura e controlos | Impacto de um erro | Abordagem recomendada |
|---|---|---|
| Formato estável, regras verificáveis e dados internos disponíveis | Baixo e corrigível | Automatizar a extração e a validação; permitir o registo apenas depois de os controlos testados serem cumpridos. |
| Formato variável, campos legíveis e controlos claros | Médio | Apoiar a extração com OCR ou IA; rever os campos críticos e encaminhar as exceções. |
| Novo fornecedor, alteração de dados bancários ou discrepância comercial | Elevado | Interromper a operação e exigir uma verificação humana independente. |
| Regra fiscal ou contratual não modelada, documento ilegível ou evidência incompleta | Elevado ou desconhecido | Manter a revisão manual até existir uma regra validada e testes suficientes. |
| Volume baixo ou processo sem linha de base | Não quantificado | Organizar e medir o processo antes de comprar ou desenvolver mais automatização. |
Fontes e limites da evidência
A documentação do Microsoft Learn fornece informação primária sobre as capacidades de um modelo pré-treinado específico: campos de saída, pontuações de confiança, formatos aceites e limites técnicos descritos nessa documentação. Também apresenta opções personalizadas quando a extração de campos padrão não funciona adequadamente. Não é um estudo comparativo independente e não fornece uma taxa de precisão universal aplicável a todas as faturas ou configurações.
Os guias empresariais disponíveis ajudam a descrever etapas habituais — receção, extração, validação, aprovação, registo e gestão de exceções —, mas as respetivas percentagens de poupança ou precisão não são apresentadas aqui como resultados gerais, porque a evidência fornecida não as valida de forma independente. Por isso, os limiares quantitativos devem resultar do piloto de cada organização e da sua política financeira, e não de um valor promocional ou de uma pontuação isolada do modelo.
Questões em aberto
- Não são apresentados resultados independentes que estabeleçam a precisão dos modelos na extração de valores de faturas de diferentes fornecedores, idiomas e qualidades de digitalização.
- Não existe evidência suficiente para quantificar que percentagem do corpus de uma empresa terá estrutura fixa ou poderá ser processada sem intervenção humana.
- O custo aceitável de um erro, o volume mínimo rentável e a latência máxima dependem de cada fluxo financeiro e devem ser medidos localmente.
- As capacidades e os limites descritos no Microsoft Learn dizem respeito a um produto específico e não devem ser generalizados para outros modelos ou configurações.
- A seleção e validação de regras fiscais dependem da jurisdição e das características de cada operação; este guia não constitui aconselhamento fiscal.
Continue a explorar
Fontes consultadas
Correções e transparência
Se encontrar informação incorreta ou desatualizada, envie-nos a página e a fonte que devemos rever.
Propor uma correção