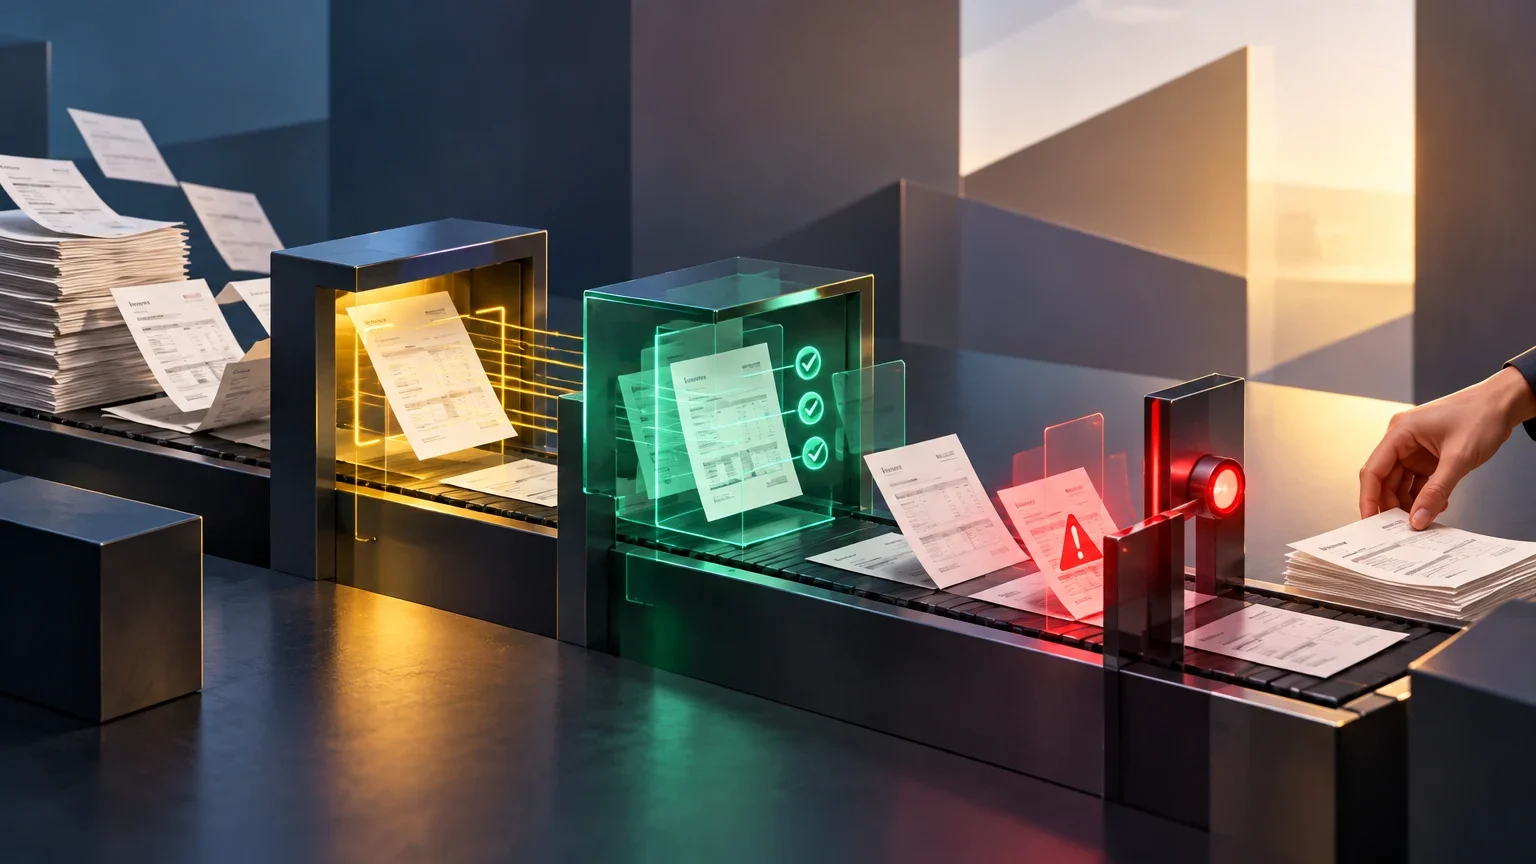
Il flusso finanziario comprende quattro fasi distinte
Automatizzare l’elaborazione di una fattura non significa lasciare che un modello decida da solo cosa registrare e pagare. Il flusso comprende quattro fasi da tenere separate: acquisizione del documento, estrazione dei dati, convalida dei dati e approvazione o registrazione dell’operazione. L’estrazione trasforma un PDF o un’immagine in campi strutturati; la convalida confronta quei campi con le regole e i sistemi aziendali; l’approvazione autorizza una decisione che può incidere sul denaro e sulle registrazioni contabili.
Questa distinzione è utile sia per i debiti verso fornitori (AP) sia per i crediti verso clienti (AR), anche se i controlli specifici cambiano. In AP sono spesso rilevanti il fornitore, l’ordine, il documento di trasporto, le imposte e l’autorizzazione della spesa. In AR possono essere centrali il cliente, le condizioni concordate e la corrispondenza con l’operazione. In entrambi i casi, il modello può proporre informazioni, ma le regole deterministiche e i responsabili devono mantenere il controllo sulle decisioni finanziarie.
Il percorso di una fattura del fornitore
Ogni fase dovrebbe lasciare evidenze sufficienti a capire cosa è successo e perché il documento è stato inoltrato o bloccato.
- 01Ricezione: conservare il documento originale, identificare il canale e impedire che lo stesso file venga elaborato due volte.
- 02Estrazione: trasformare i campi pertinenti in dati strutturati e mantenere il collegamento al documento di origine.
- 03Convalida: verificare somme, fornitore, duplicati, imposte applicabili, ordine e tolleranze definite.
- 04Approvazione e registrazione: autorizzare secondo la policy interna e contabilizzare solo dopo aver superato i controlli richiesti.
Per prima cosa, classifica la variabilità dei documenti
Prima di scegliere una tecnologia, analizza il corpus reale: quale quota è composta da fatture elettroniche strutturate, PDF digitali, scansioni, note di credito, documenti multilingue e formati insoliti? La domanda utile non è se una fattura «sembra standard», ma se i suoi campi sono abbastanza coerenti da poter essere estratti e verificati con un metodo prevedibile. Le evidenze disponibili non consentono di indicare una percentuale universale di documenti a struttura fissa: ogni organizzazione dovrebbe calcolarla usando un campione rappresentativo di fornitori e periodi contabili.
Per documenti strutturati e stabili, un’importazione dei dati o un’integrazione diretta possono essere più semplici dell’aggiunta di un modello generativo. Per PDF e immagini con impaginazioni diverse, l’OCR e i modelli di elaborazione documentale possono aiutare a individuare campi e righe. Le note di credito, le scansioni di scarsa qualità, i documenti con più aliquote o i formati nuovi vanno trattati come categorie di rischio specifiche, non come varianti che il sistema può sempre gestire senza revisione. La documentazione Microsoft descrive i campi estraibili dal suo modello predefinito e prevede modelli personalizzati quando i campi standard non sono sufficienti: descrive uno strumento specifico, non garantisce risultati per qualsiasi documento.
OCR, modelli documentali e regole svolgono funzioni diverse
L’OCR riconosce il testo in un’immagine o in un documento. Un modello di elaborazione documentale può identificare quale testo corrisponde al numero della fattura, al fornitore o a un importo, anche quando cambia l’impaginazione. L’output strutturato deve poter essere verificato: alcuni prodotti forniscono punteggi di confidenza per campo, utili per indirizzare i casi dubbi a una coda di revisione. Un punteggio di confidenza non dimostra che il dato sia vero e non equivale automaticamente alla probabilità effettiva che la fattura possa essere pagata senza rischi.
I modelli generativi possono essere utili per interpretare documenti variabili o proporre campi strutturati, ma non sono la prima scelta per ogni attività. Per verificare che la somma dell’imponibile e delle imposte corrisponda al totale, o che una fattura superi una soglia di approvazione, una regola deterministica è più facile da riprodurre e verificare. Un’impostazione prudente combina un’estrazione flessibile, quando serve, con verifiche esplicite e un sistema di approvazione: non sostituisce il controllo finanziario con una risposta generata.
Quale strumento usare per ciascuna attività
Questa matrice è una guida alla progettazione, non una misurazione delle prestazioni. La configurazione scelta va testata con i documenti aziendali.
| Attività | Opzione iniziale | Quando intensificare i controlli o cambiare approccio |
|---|---|---|
| Leggere un PDF scansionato | OCR o elaborazione documentale | Verificare il caso se l’immagine è illeggibile o i campi critici non vengono riconosciuti. |
| Elaborare un formato elettronico stabile | Importazione strutturata o integrazione | Ricorrere all’estrazione documentale se i campi mancano o il formato varia. |
| Verificare somme, soglie o duplicati | Regole deterministiche | Inoltrare le corrispondenze ambigue o le eccezioni non previste. |
| Interpretare un campo variabile o una descrizione | Modello documentale o generativo con output strutturato | Richiedere un controllo successivo prima di registrare dati finanziari. |
| Autorizzare un pagamento o risolvere una discrepanza | Approvazione secondo la policy e assegnazione di un responsabile | Non delegare un’eccezione rilevante a un’estrazione automatica. |
Verifica il risultato con regole esplicite
La convalida dovrebbe confrontare i dati estratti con le fonti interne che l’azienda considera autorevoli: anagrafica fornitori, ordine di acquisto, documento di trasporto, contratto, piano dei conti e regole fiscali applicabili all’operazione. Tra i controlli utili rientrano la verifica dei campi obbligatori, il ricalcolo degli importi, l’individuazione di possibili duplicati sulla base di più identificativi e il confronto tra fattura, ordine e ricezione, quando tali registrazioni sono disponibili. Le regole dovrebbero essere versionate e avere un responsabile: una tolleranza non documentata può trasformarsi in un’approvazione automatica difficile da giustificare in seguito.
Non tutte le verifiche fiscali si riducono a un calcolo aritmetico. La somma delle righe può essere controllata in modo deterministico, ma l’applicazione dell’imposta può dipendere dal tipo di operazione, dalla giurisdizione e dalla documentazione disponibile. Se la regola non è stata modellata e verificata dal team competente, il flusso dovrebbe fermarsi o richiedere un controllo umano, invece di trattare l’interpretazione del modello come un criterio fiscale definitivo. Inoltre, l’individuazione di un possibile duplicato dovrebbe bloccare o mettere in attesa il documento per una verifica: una corrispondenza approssimativa non dimostra, da sola, che si tratti di un duplicato.
Controlli deterministici prima dell’approvazione
Definisci le regole prima di attivare la scrittura automatica nell’ERP. In ogni punto di arresto, registra il motivo e i dati utilizzati.
- 01Verificare che siano presenti i dati richiesti per fornitore, numero, data, valuta e totali.
- 02Ricalcolare somme delle righe e imposte secondo le regole applicabili, senza sostituire la revisione fiscale quando il caso è particolare.
- 03Cercare duplicati utilizzando più campi e verificare le corrispondenze dubbie.
- 04Confrontare i dati con ordine, ricezione o contratto, quando disponibili.
- 05Verificare limiti di spesa, separazione dei compiti e approvazioni richieste.
- 06Registrare l’esito di ogni controllo e inviare le eccezioni alla persona o al team responsabile.
Progetta la revisione umana in base al rischio
La revisione umana non deve necessariamente significare che qualcuno trascriva di nuovo l’intera fattura. Può concentrarsi sui campi critici, sui documenti di scarsa qualità, sui nuovi fornitori, sulle discrepanze, sulle modifiche dei dati bancari e sulle operazioni che superano una soglia approvata. Una coda di eccezioni efficace dovrebbe mostrare il documento originale, i campi estratti, i controlli già svolti e il motivo preciso dell’inoltro. Se costringe il revisore a ricostruire il caso da zero, sposta il lavoro anziché ridurlo.
La policy di approvazione deve essere indipendente dal punteggio di confidenza del modello. Un punteggio di estrazione alto non autorizza, di per sé, una spesa e non elimina controlli come la doppia approvazione o la separazione dei compiti. Per le operazioni di importo o impatto elevato, la revisione può essere obbligatoria anche se tutti i campi sono stati letti correttamente. Al contrario, un dato non critico può essere verificato in un secondo momento se esiste un modo sicuro per correggerlo e non vengono compromessi il pagamento o la registrazione contabile.
Misura il progetto pilota prima di stabilire le soglie
Le fonti disponibili non indicano un tasso di accuratezza universale per l’estrazione degli importi dalle fatture né un punteggio di confidenza valido per tutte le aziende. Non forniscono neppure evidenze sufficienti per stabilire un volume mensile, una latenza massima o un costo degli errori comuni a tutti. La documentazione di un prodotto può descrivere i campi riconosciuti, i formati supportati e i limiti tecnici: non dimostra che il prodotto funzioni allo stesso modo con un altro corpus, un’altra configurazione o un diverso processo contabile.
Definisci una situazione di partenza ed esegui il flusso in modalità di prova o con revisione parallela, prima di consentire registrazioni automatiche. Misura gli errori di estrazione per campo, gli errori non rilevati dalle regole, la quota di documenti inoltrati, il tempo necessario per risolvere le eccezioni e il costo delle correzioni. Pondera gli errori in base all’impatto: sbagliare un testo descrittivo non equivale ad alterare il totale, l’imposta, la valuta o il fornitore. Ripeti le misurazioni su documenti di fornitori e tipologie diverse e conserva le correzioni per poter ricostruire eventuali problemi futuri.
Metriche per decidere se ampliare l’automazione
Definisci il periodo, il campione e l’unità di misura prima di confrontare il progetto pilota con il processo precedente. Non usare un unico valore aggregato per nascondere gli errori nei campi critici.
| Metrica | Cosa mostra | Decisione che aiuta a prendere |
|---|---|---|
| Errori di estrazione per campo | Quali dati vengono letti male e con quale frequenza nel campione | Mantenere la revisione dei campi critici o modificare l’estrattore. |
| Errori non rilevati dai controlli | Quali problemi sono arrivati a una fase successiva | Aggiungere controlli o fermare la scrittura automatica. |
| Tasso e motivi delle eccezioni | Quale quota richiede valutazione, dati mancanti o correzioni | Rivedere regole, qualità dei dati o perimetro del progetto pilota. |
| Tempo e costo delle correzioni | Quanto lavoro viene trasferito al team umano | Valutare il beneficio netto, non solo il tempo di lettura. |
| Problemi successivi alla contabilizzazione | Quali errori sono sfuggiti e quale impatto hanno avuto | Ridurre il livello di automazione e rivedere i controlli. |
| Latenza end-to-end | Quanto impiega il flusso dalla ricezione allo stato finale | Verificare se i tempi soddisfano le esigenze operative dell’azienda. |
Matrice finale: automatizzare, assistere o mantenere manuale
La decisione dovrebbe considerare due fattori: la regolarità dei documenti e l’impatto di un errore. Un volume elevato può rendere interessante l’automazione, ma non rende accettabile un errore di pagamento. Se la struttura è stabile, le regole sono documentate e l’errore è reversibile e di basso impatto, può essere ragionevole automatizzare più fasi dopo averle misurate. Se i formati variano ma i controlli sono chiari, l’IA può assistere l’estrazione mentre le regole verificano i campi e una persona risolve le eccezioni.
Se il documento è insolito, il fornitore non è identificato, l’operazione comporta implicazioni fiscali particolari o il costo di un errore non è stato stimato adeguatamente, è preferibile mantenere una revisione obbligatoria. La gestione manuale può essere la scelta più sensata per un flusso a basso volume, eccezionale o non ancora misurato. L’obiettivo non è raggiungere il massimo livello di automazione: è ridurre il lavoro ripetitivo senza compromettere l’integrità dei dati contabili, la tracciabilità o la responsabilità dell’approvazione.
Matrice decisionale operativa
Usa queste categorie come punto di partenza e adegua la policy ai risultati del progetto pilota e all’approvazione del reparto finanza.
| Struttura e controlli | Impatto di un errore | Approccio consigliato |
|---|---|---|
| Formato stabile, regole verificabili e dati interni disponibili | Basso e correggibile | Automatizzare estrazione e convalida; consentire la registrazione solo dopo aver superato i controlli testati. |
| Formato variabile, campi leggibili e controlli chiari | Medio | Assistere l’estrazione con OCR o IA; verificare i campi critici e inoltrare le eccezioni. |
| Nuovo fornitore, dati bancari modificati o discrepanza commerciale | Alto | Fermare l’operazione e richiedere una verifica umana indipendente. |
| Regola fiscale o contrattuale non modellata, documento illeggibile o evidenze incomplete | Alto o sconosciuto | Mantenere la revisione manuale finché non esistono una regola verificata e test sufficienti. |
| Volume basso o processo senza dati di riferimento | Non quantificato | Organizzare e misurare il processo prima di acquistare o realizzare ulteriore automazione. |
Fonti e limiti delle evidenze
La documentazione Microsoft Learn fornisce informazioni primarie sulle capacità di uno specifico modello predefinito: campi di output, punteggi di confidenza, formati supportati e limiti tecnici descritti nella documentazione. Include anche opzioni personalizzate quando alcuni campi standard non vengono estratti correttamente. Non è uno studio comparativo indipendente e non fornisce un tasso di accuratezza universale, applicabile a tutte le fatture o configurazioni.
Le guide aziendali disponibili aiutano a descrivere le fasi comuni —ricezione, estrazione, convalida, approvazione, registrazione e gestione delle eccezioni—, ma le percentuali di risparmio o accuratezza che riportano non vengono qui presentate come risultati generali, perché le evidenze fornite non le convalidano in modo indipendente. Le soglie quantitative devono quindi basarsi sul progetto pilota di ciascuna organizzazione e sulla sua policy finanziaria, non su un dato promozionale o su un singolo punteggio del modello.
Questioni aperte
- Non sono disponibili risultati indipendenti che stabiliscano l’accuratezza dei modelli nell’estrazione di importi da fatture di fornitori, lingue e qualità di scansione diverse.
- Non ci sono evidenze sufficienti per quantificare quale quota dei documenti di un’azienda avrà una struttura fissa o potrà essere elaborata senza intervento umano.
- Il costo accettabile di un errore, il volume minimo redditizio e la latenza massima dipendono da ciascun flusso finanziario e devono essere misurati localmente.
- Le capacità e i limiti descritti da Microsoft Learn riguardano un prodotto specifico e non vanno generalizzati ad altri modelli o configurazioni.
- La scelta e la verifica delle regole fiscali dipendono dalla giurisdizione e dalle caratteristiche di ogni operazione; questa guida non costituisce consulenza fiscale.
Continua a esplorare
Fonti consultate
Correzioni e trasparenza
Se trovi un dato errato o non aggiornato, inviaci la pagina e la fonte da verificare.
Proponi una correzione