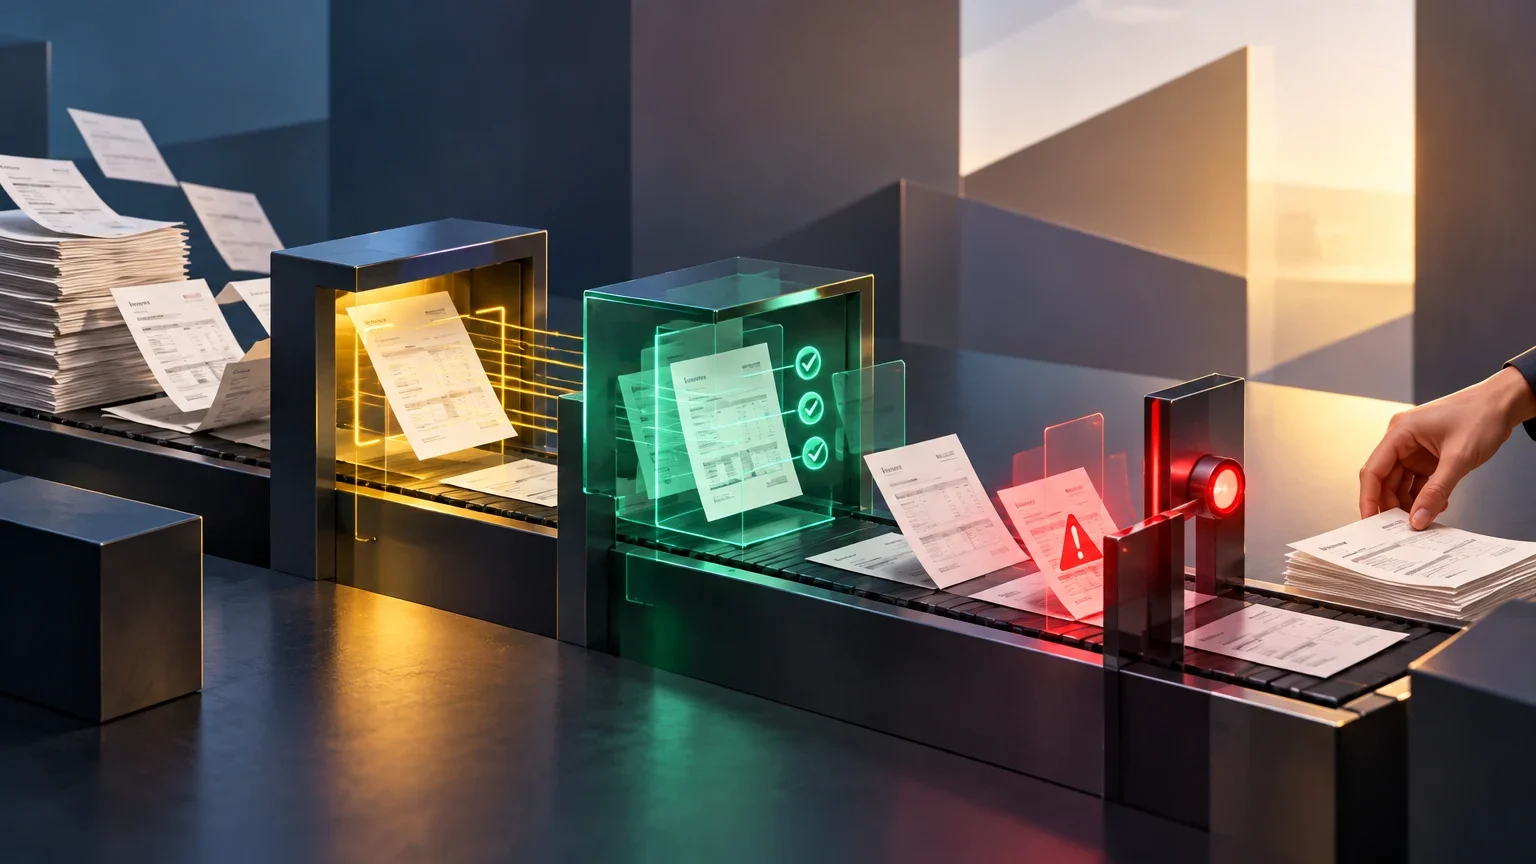
El flujo financiero tiene cuatro fases distintas
Automatizar el procesamiento de una factura no significa dejar que un modelo decida por sí solo qué registrar y pagar. El flujo tiene cuatro fases que conviene separar: capturar el documento, extraer datos, validar esos datos y aprobar o registrar la operación. La extracción convierte un PDF o una imagen en campos estructurados; la validación comprueba esos campos frente a reglas y sistemas de negocio; la aprobación autoriza una decisión que puede afectar al dinero y a los registros contables.
Esta separación sirve tanto para cuentas a pagar (AP) como para cuentas a cobrar (AR), aunque los controles concretos cambien. En AP suelen importar el proveedor, el pedido, el albarán, los impuestos y la autorización del gasto. En AR pueden ser centrales el cliente, las condiciones pactadas y la correspondencia con la operación. En ambos casos, el modelo puede proponer información, pero las reglas deterministas y las personas responsables deben conservar el control de las decisiones financieras.
Recorrido de una factura de proveedor
Cada fase debe dejar evidencia suficiente para entender qué ocurrió y por qué el documento avanzó o se detuvo.
- 01Recepción: guardar el documento original, identificar su canal y evitar procesar dos veces el mismo archivo.
- 02Extracción: convertir campos relevantes en datos estructurados y conservar la referencia al documento de origen.
- 03Validación: comprobar sumas, proveedor, duplicados, impuestos aplicables, pedido y tolerancias definidas.
- 04Aprobación y registro: autorizar según la política interna y contabilizar solo cuando se cumplan los controles requeridos.
Primero clasifica la variabilidad del documento
Antes de elegir una tecnología, estudia el corpus real: qué proporción son facturas electrónicas estructuradas, PDF digitales, escaneos, notas de crédito, documentos multilingües y formatos excepcionales. La pregunta útil no es si una factura «parece estándar», sino si sus campos aparecen de forma suficientemente consistente para extraerlos y validarlos con un método predecible. No se dispone de evidencia que permita afirmar un porcentaje universal de documentos con estructura fija; cada organización debe calcularlo con una muestra representativa de sus proveedores y periodos contables.
En documentos estructurados y estables, una importación de datos o una integración directa puede ser más simple que añadir un modelo generativo. Para PDF e imágenes con diseños distintos, OCR y modelos de procesamiento documental pueden ayudar a localizar campos y líneas. Las notas de crédito, los escaneos deficientes, los documentos con varios tipos impositivos o los formatos nuevos deben tratarse como clases de riesgo propias, no como variantes que el sistema pueda resolver siempre sin revisión. Microsoft documenta campos que su modelo precompilado puede extraer y contempla modelos personalizados cuando los campos estándar no bastan; eso describe una herramienta concreta, no una garantía general para cualquier documento.
OCR, modelos documentales y reglas no cumplen la misma función
El OCR reconoce texto en una imagen o un documento. Un modelo de procesamiento documental puede identificar qué texto corresponde al número de factura, al proveedor o a un importe, incluso cuando cambia la disposición visual. La salida estructurada debe poder revisarse: en algunos productos hay puntuaciones de confianza por campo, útiles para dirigir casos dudosos a una cola de revisión. Una puntuación de confianza no es una prueba de que el dato sea verdadero ni equivale automáticamente a la probabilidad real de que la factura pueda pagarse sin riesgo.
Los modelos generativos pueden resultar útiles para interpretar documentos variables o proponer campos estructurados, pero no son la primera opción para toda tarea. Para comprobar que la suma de base imponible e impuestos coincide con el total, o que una factura supera un límite de aprobación, una regla determinista es más fácil de reproducir y auditar. El diseño más prudente combina extracción flexible cuando hace falta con validaciones explícitas y un sistema de aprobación; no sustituye el control financiero por una respuesta generada.
Qué herramienta encaja con cada tarea
Esta matriz es una guía de diseño, no una medición de rendimiento. Hay que probar la configuración elegida con documentos propios.
| Tarea | Opción inicial | Cuándo escalar o cambiar |
|---|---|---|
| Leer un PDF escaneado | OCR o procesamiento documental | Revisar si la imagen es ilegible o los campos críticos no se reconocen. |
| Procesar un formato electrónico estable | Importación estructurada o integración | Usar extracción documental si faltan campos o el formato varía. |
| Validar sumas, límites o duplicados | Reglas deterministas | Derivar coincidencias ambiguas o excepciones no previstas. |
| Interpretar un campo variable o una descripción | Modelo documental o generativo con salida estructurada | Exigir validación posterior antes de registrar datos financieros. |
| Autorizar un pago o resolver una discrepancia | Aprobación según política y responsable asignado | No delegar una excepción material en una extracción automática. |
Valida el resultado con reglas explícitas
La validación debe comparar la extracción con fuentes internas que la empresa considere autoritativas: el maestro de proveedores, el pedido de compra, el albarán, el contrato, el plan contable y las reglas tributarias que correspondan a la operación. Controles útiles incluyen comprobar que los campos obligatorios estén presentes, recalcular importes, detectar posibles duplicados mediante varios identificadores y cotejar factura, pedido y recepción cuando esos registros existan. Las reglas deben estar versionadas y tener un responsable; una tolerancia no documentada puede convertirse en una aprobación automática difícil de explicar después.
No todas las comprobaciones fiscales son una operación aritmética. La suma de líneas puede verificarse de manera determinista, pero la aplicación del impuesto puede depender del tipo de operación, la jurisdicción y la documentación disponible. Cuando la regla no esté modelada y revisada por el equipo competente, el flujo debe detenerse o pedir una validación humana, en vez de tratar la interpretación del modelo como criterio fiscal definitivo. Además, la detección de un posible duplicado debería bloquear o poner en espera el documento para revisión; una coincidencia aproximada no demuestra por sí sola que sea un duplicado.
Controles deterministas antes de aprobar
Define las reglas antes de activar la escritura automática en el ERP. En cada parada, guarda el motivo y los datos utilizados.
- 01Verificar que proveedor, número, fecha, moneda y totales requeridos estén presentes.
- 02Recalcular las sumas de líneas e impuestos según las reglas de la operación, sin sustituir la revisión fiscal cuando el caso sea especial.
- 03Buscar duplicados con varios campos y revisar las coincidencias dudosas.
- 04Comparar con pedido, recepción o contrato cuando esos datos estén disponibles.
- 05Comprobar límites de gasto, separación de funciones y aprobaciones requeridas.
- 06Registrar el resultado de cada control y enviar las excepciones a la persona o equipo responsable.
Diseña la revisión humana alrededor del riesgo
La revisión humana no tiene que significar que una persona vuelva a transcribir toda factura. Puede centrarse en campos críticos, documentos de baja calidad, proveedores nuevos, discrepancias, cambios de datos bancarios y operaciones que superan un límite aprobado. Una cola de excepciones útil debe presentar el documento original, los campos extraídos, las validaciones realizadas y el motivo concreto de la derivación; si obliga al revisor a reconstruir el caso desde cero, desplaza trabajo en lugar de reducirlo.
La política de aprobación debe ser independiente de la confianza del modelo. Una puntuación de extracción alta no autoriza por sí misma un gasto ni elimina controles como la doble aprobación o la segregación de funciones. Para operaciones de importe o impacto elevado, la revisión puede ser obligatoria aunque todos los campos se hayan leído correctamente. A la inversa, un dato no crítico puede admitir una comprobación posterior si existe una forma segura de corregirlo y no se comprometen el pago ni el asiento contable.
Mide el piloto antes de fijar umbrales
No hay en las fuentes disponibles una tasa de precisión universal para extraer importes de facturas ni un porcentaje de confianza que sirva para todas las empresas. Tampoco hay evidencia suficiente para fijar un número de facturas mensual, una latencia máxima o un coste de error comunes. La documentación de un producto puede describir los campos que reconoce, los formatos admitidos y sus límites técnicos; no demuestra que funcione igual con otro corpus, otra configuración o una operación contable distinta.
Construye una línea base y ejecuta el flujo en modo de prueba o con revisión paralela antes de permitir registros automáticos. Mide por campo los errores de extracción, los errores que no detectaron las reglas, la proporción de documentos derivados, el tiempo de resolución de excepciones y el coste de corrección. Incluye errores ponderados por impacto: confundir un texto descriptivo no tiene el mismo efecto que alterar el total, el impuesto, la moneda o el proveedor. Repite la medición con documentos de distintos proveedores y tipos, y conserva las correcciones para poder investigar fallos posteriores.
Métricas para decidir si ampliar la automatización
Define el periodo, la muestra y la unidad de medida antes de comparar el piloto con el proceso anterior. No uses una sola cifra agregada para ocultar fallos en campos críticos.
| Métrica | Qué revela | Decisión que ayuda a tomar |
|---|---|---|
| Error de extracción por campo | Qué datos se leen mal y con qué frecuencia en la muestra | Mantener revisión para campos críticos o ajustar el extractor. |
| Error no detectado por validaciones | Qué fallos llegaron a una etapa posterior | Añadir controles o detener la escritura automática. |
| Tasa y motivo de excepciones | Qué parte requiere criterio, datos faltantes o corrección | Revisar reglas, calidad de datos o alcance del piloto. |
| Tiempo y coste de corrección | Cuánto esfuerzo se desplaza al equipo humano | Comparar el beneficio neto, no solo el tiempo de lectura. |
| Incidencias tras contabilizar | Qué errores se escaparon y cuál fue su impacto | Reducir el nivel de automatización y revisar controles. |
| Latencia extremo a extremo | Cuánto tarda el flujo desde recepción hasta estado final | Confirmar si el rendimiento satisface la necesidad operativa local. |
Matriz final: automatizar, asistir o mantener manual
La decisión debe cruzar dos ejes: la regularidad de los documentos y el impacto de equivocarse. Un volumen alto puede hacer interesante automatizar, pero no vuelve aceptable un fallo de pago. Si la estructura es estable, las reglas están documentadas y el error es reversible y de bajo impacto, puede ser razonable automatizar más pasos después de medirlos. Si hay formatos variables y controles claros, la IA puede asistir la extracción mientras las reglas comprueban los campos y una persona resuelve excepciones.
Si el documento es inusual, el proveedor no está identificado, la operación tiene una implicación fiscal especial o el coste de un error no está bien estimado, es preferible mantener una revisión obligatoria. El trabajo manual puede ser la opción más sensata para un flujo de bajo volumen, excepcional o todavía no medido. El objetivo no es alcanzar el máximo porcentaje de automatización: es reducir trabajo repetitivo sin perder la integridad de los datos contables, la trazabilidad ni la responsabilidad de aprobación.
Matriz de decisión operativa
Usa estas categorías como punto de partida y ajusta la política con resultados del piloto y aprobación de finanzas.
| Estructura y controles | Impacto de un error | Enfoque recomendado |
|---|---|---|
| Formato estable, reglas verificables y datos internos disponibles | Bajo y corregible | Automatizar extracción y validación; permitir registro solo tras superar los controles probados. |
| Formato variable, campos legibles y controles claros | Medio | Asistir la extracción con OCR o IA; revisar campos críticos y derivar excepciones. |
| Proveedor nuevo, datos bancarios modificados o discrepancia comercial | Alto | Detener la operación y exigir comprobación humana independiente. |
| Regla fiscal o contractual no modelada, documento ilegible o evidencia incompleta | Alto o desconocido | Mantener revisión manual hasta que exista una regla validada y una prueba suficiente. |
| Volumen bajo o proceso aún sin línea base | No cuantificado | Ordenar y medir el proceso antes de comprar o construir automatización adicional. |
Fuentes y límites de la evidencia
La documentación de Microsoft Learn aporta información primaria sobre las capacidades de un modelo precompilado concreto: campos de salida, puntuaciones de confianza, formatos admitidos y límites técnicos descritos en esa documentación. También contempla opciones personalizadas cuando los campos estándar no se extraen adecuadamente. No es un estudio comparativo independiente y no ofrece una tasa de precisión universal aplicable a todas las facturas o configuraciones.
Las guías empresariales disponibles ayudan a describir etapas habituales —recepción, extracción, validación, aprobación, registro y gestión de excepciones—, pero sus porcentajes de ahorro o precisión no se presentan aquí como resultados generales porque la evidencia aportada no los valida de forma independiente. Por tanto, los umbrales cuantitativos deben proceder del piloto de cada organización y de su política financiera, no de una cifra promocional o de una puntuación aislada del modelo.
Qué sigue abierto
- No se aportan resultados independientes que establezcan la precisión de los modelos para importes de facturas en distintos proveedores, idiomas y calidades de escaneo.
- No existe evidencia suficiente para cuantificar qué porcentaje del corpus de una empresa tendrá estructura fija o será apto para procesamiento sin intervención humana.
- El coste aceptable de un error, el volumen mínimo rentable y la latencia máxima dependen de cada flujo financiero y deben medirse localmente.
- Las capacidades y límites descritos para Microsoft Learn corresponden a un producto concreto y no deben generalizarse a otros modelos o configuraciones.
- La selección y validación de reglas tributarias dependen de la jurisdicción y de las características de cada operación; la guía no constituye asesoramiento fiscal.
Continúa explorando
Fuentes consultadas
Correcciones y transparencia
Si detectas un dato incorrecto o desactualizado, puedes enviarnos una corrección indicando la página y la fuente que debemos revisar.
Proponer una corrección