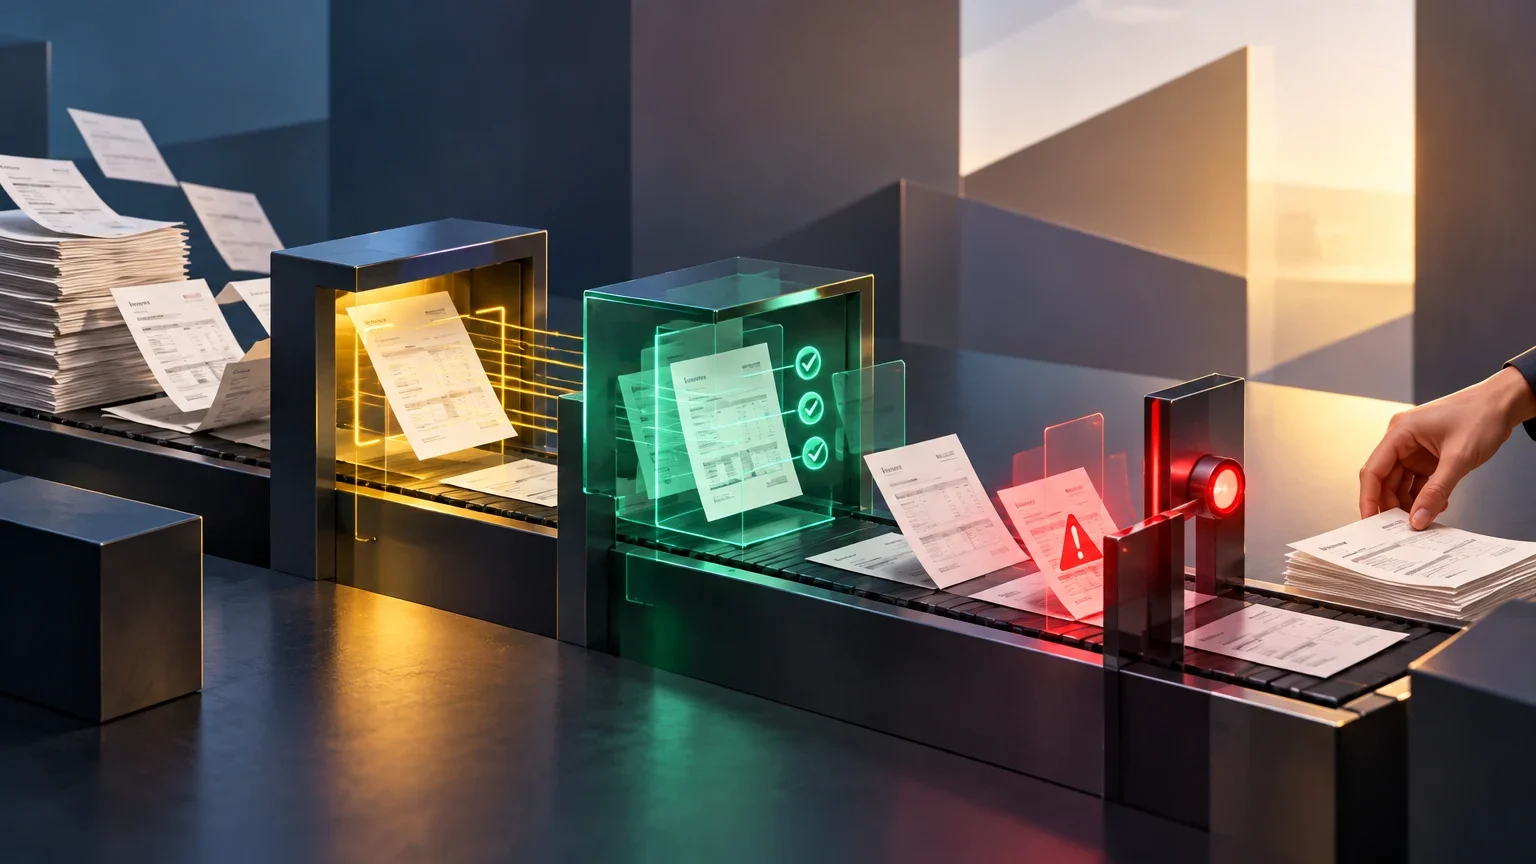
Der Finanzprozess besteht aus vier verschiedenen Phasen
Die Verarbeitung einer Rechnung zu automatisieren bedeutet nicht, einem Modell allein zu überlassen, was gebucht und bezahlt wird. Der Prozess umfasst vier Phasen, die getrennt betrachtet werden sollten: das Dokument erfassen, Daten extrahieren, diese Daten validieren und den Vorgang freigeben oder buchen. Bei der Extraktion werden aus einer PDF-Datei oder einem Bild strukturierte Felder. Die Validierung gleicht diese Felder mit Geschäftsregeln und Geschäftssystemen ab. Die Freigabe autorisiert eine Entscheidung, die sich auf Geld und Buchhaltung auswirken kann.
Diese Trennung ist für Kreditorenbuchhaltung (Accounts Payable, AP) und Debitorenbuchhaltung (Accounts Receivable, AR) gleichermaßen sinnvoll, auch wenn die konkreten Kontrollen unterschiedlich sind. In der AP sind häufig Lieferant, Bestellung, Lieferschein, Steuern und Ausgabenfreigabe entscheidend. In der AR stehen möglicherweise der Kunde, die vereinbarten Bedingungen und die Zuordnung zum Geschäftsvorgang im Mittelpunkt. In beiden Fällen kann das Modell Informationen vorschlagen; die deterministischen Regeln und die verantwortlichen Personen müssen jedoch die Kontrolle über finanzielle Entscheidungen behalten.
Der Weg einer Lieferantenrechnung
Jede Phase sollte genügend Nachweise hinterlassen, damit nachvollziehbar ist, was geschehen ist und warum das Dokument weitergeleitet oder angehalten wurde.
- 01Eingang: Originaldokument speichern, den Eingangskanal erfassen und eine doppelte Verarbeitung derselben Datei verhindern.
- 02Extraktion: Relevante Felder in strukturierte Daten umwandeln und die Zuordnung zum Quelldokument erhalten.
- 03Validierung: Summen, Lieferant, Duplikate, anwendbare Steuern, Bestellung und definierte Toleranzen prüfen.
- 04Freigabe und Buchung: Gemäß interner Richtlinie autorisieren und erst dann buchen, wenn die erforderlichen Kontrollen erfüllt sind.
Zuerst die Dokumentvarianten einordnen
Bevor Sie eine Technologie auswählen, sollten Sie den tatsächlichen Dokumentbestand untersuchen: Welcher Anteil entfällt auf strukturierte elektronische Rechnungen, digitale PDFs, Scans, Gutschriften, mehrsprachige Dokumente und Ausnahmeformate? Die entscheidende Frage ist nicht, ob eine Rechnung „standardisiert aussieht“, sondern ob ihre Felder ausreichend konsistent angeordnet sind, um sie mit einer verlässlichen Methode zu extrahieren und zu validieren. Es gibt keine belastbare Grundlage für einen allgemeingültigen Prozentsatz fest strukturierter Dokumente. Jedes Unternehmen muss diesen Anteil anhand einer repräsentativen Stichprobe seiner Lieferanten und Abrechnungszeiträume ermitteln.
Bei strukturierten, stabilen Dokumenten kann ein Datenimport oder eine direkte Integration einfacher sein als der Einsatz eines generativen Modells. Bei PDFs und Bildern mit unterschiedlichen Layouts können OCR und Dokumentverarbeitungsmodelle helfen, Felder und Positionen zu erkennen. Gutschriften, schlechte Scans, Dokumente mit mehreren Steuersätzen und neue Formate sollten als eigene Risikokategorien behandelt werden – nicht als Varianten, die das System immer ohne Prüfung bewältigen kann. Microsoft dokumentiert die Felder, die ein vorgefertigtes Modell extrahieren kann, und sieht benutzerdefinierte Modelle vor, wenn die Standardfelder nicht ausreichen. Das beschreibt ein konkretes Produkt und ist keine allgemeine Garantie für beliebige Dokumente.
OCR, Dokumentmodelle und Regeln erfüllen unterschiedliche Aufgaben
OCR erkennt Text in einem Bild oder Dokument. Ein Dokumentverarbeitungsmodell kann bestimmen, welcher Text die Rechnungsnummer, den Lieferanten oder einen Betrag darstellt – selbst wenn sich das Layout ändert. Die strukturierte Ausgabe muss überprüfbar sein: Manche Produkte liefern Vertrauenswertungen für einzelne Felder, anhand derer sich Zweifelsfälle in eine manuelle Prüfliste leiten lassen. Ein Vertrauenswert beweist nicht, dass die Angabe richtig ist, und entspricht nicht automatisch der tatsächlichen Wahrscheinlichkeit, dass die Rechnung ohne Risiko bezahlt werden kann.
Generative Modelle können bei der Interpretation variabler Dokumente oder beim Vorschlagen strukturierter Felder hilfreich sein, sind aber nicht für jede Aufgabe die erste Wahl. Um zu prüfen, ob Nettobetrag und Steuern der Gesamtsumme entsprechen oder ob eine Rechnung einen Freigabegrenzwert überschreitet, ist eine deterministische Regel leichter reproduzierbar und zu auditieren. Ein umsichtiges Design kombiniert flexible Extraktion, wo sie nötig ist, mit expliziten Validierungen und einem Freigabeprozess. Es ersetzt die Finanzkontrolle nicht durch eine generierte Antwort.
Welche Lösung passt zu welcher Aufgabe?
Diese Matrix ist eine Designhilfe, keine Leistungsmessung. Die gewählte Konfiguration sollte mit unternehmenseigenen Dokumenten getestet werden.
| Aufgabe | Erste geeignete Option | Wann eskaliert oder wechselt man? |
|---|---|---|
| Ein gescanntes PDF lesen | OCR oder Dokumentverarbeitung | Prüfen, wenn das Bild unleserlich ist oder kritische Felder nicht erkannt werden. |
| Ein stabiles elektronisches Format verarbeiten | Strukturierter Import oder Integration | Dokumentextraktion nutzen, wenn Felder fehlen oder das Format variiert. |
| Summen, Grenzwerte oder Duplikate prüfen | Deterministische Regeln | Mehrdeutige Treffer oder nicht vorgesehene Ausnahmen weiterleiten. |
| Ein variables Feld oder eine Beschreibung interpretieren | Dokumentenmodell oder generatives Modell mit strukturierter Ausgabe | Vor der Erfassung von Finanzdaten eine nachgelagerte Validierung verlangen. |
| Eine Zahlung freigeben oder eine Abweichung klären | Freigabe gemäß Richtlinie durch zuständige Person | Eine wesentliche Ausnahme nicht der automatischen Extraktion überlassen. |
Das Ergebnis anhand expliziter Regeln validieren
Bei der Validierung sollte die Extraktion mit internen, vom Unternehmen als maßgeblich eingestuften Quellen verglichen werden: Lieferantenstammdaten, Bestellung, Lieferschein, Vertrag, Kontenplan und die für den Vorgang geltenden Steuervorschriften. Sinnvolle Kontrollen sind die Prüfung vorgeschriebener Felder, die Neuberechnung von Beträgen, die Erkennung möglicher Duplikate anhand mehrerer Merkmale und – sofern entsprechende Datensätze vorhanden sind – der Abgleich von Rechnung, Bestellung und Wareneingang. Regeln müssen versioniert sein und einer verantwortlichen Person zugeordnet werden. Eine nicht dokumentierte Toleranz kann zu einer automatischen Freigabe führen, die sich später nur schwer erklären lässt.
Nicht jede steuerliche Prüfung ist eine Rechenaufgabe. Die Summe von Einzelpositionen lässt sich deterministisch prüfen; die steuerliche Behandlung kann jedoch von der Art des Vorgangs, dem Rechtsgebiet und den verfügbaren Belegen abhängen. Wenn eine Regel nicht modelliert und von der zuständigen Fachabteilung geprüft wurde, sollte der Prozess angehalten oder eine menschliche Prüfung angefordert werden. Die Interpretation des Modells darf nicht als endgültige steuerliche Beurteilung gelten. Auch ein möglicher Duplikatfund sollte das Dokument zunächst blockieren oder zur Prüfung zurückstellen. Eine ungefähre Übereinstimmung beweist für sich allein nicht, dass es sich um ein Duplikat handelt.
Deterministische Kontrollen vor der Freigabe
Legen Sie die Regeln fest, bevor Sie eine automatische Buchung im ERP aktivieren. Speichern Sie bei jedem Stopp den Grund und die verwendeten Daten.
- 01Prüfen, ob Lieferant, Rechnungsnummer, Datum, Währung und erforderliche Summen vorhanden sind.
- 02Positionssummen und Steuern anhand der Regeln des Vorgangs neu berechnen; bei Sonderfällen die steuerliche Prüfung nicht dadurch ersetzen.
- 03Anhand mehrerer Felder nach Duplikaten suchen und zweifelhafte Treffer prüfen.
- 04Mit Bestellung, Wareneingang oder Vertrag abgleichen, sofern diese Daten verfügbar sind.
- 05Ausgabenlimits, Funktionstrennung und erforderliche Freigaben prüfen.
- 06Das Ergebnis jeder Kontrolle protokollieren und Ausnahmen an die zuständige Person oder das zuständige Team weiterleiten.
Die manuelle Prüfung am Risiko ausrichten
Eine manuelle Prüfung muss nicht bedeuten, dass jemand die gesamte Rechnung erneut abtippt. Sie kann sich auf kritische Felder, Dokumente von schlechter Qualität, neue Lieferanten, Abweichungen, Änderungen von Bankdaten und Vorgänge oberhalb eines freigegebenen Grenzwerts konzentrieren. Eine nützliche Ausnahmeliste zeigt das Originaldokument, die extrahierten Felder, die bereits durchgeführten Prüfungen und den konkreten Grund für die Weiterleitung. Muss die prüfende Person den Fall erst selbst rekonstruieren, wird die Arbeit lediglich verlagert statt verringert.
Die Freigaberichtlinie sollte unabhängig vom Vertrauenswert des Modells sein. Ein hoher Extraktionswert autorisiert weder eine Ausgabe noch setzt er Kontrollen wie das Vier-Augen-Prinzip oder die Funktionstrennung außer Kraft. Bei Vorgängen mit hohem Betrag oder großer Auswirkung kann eine Prüfung zwingend vorgeschrieben sein, auch wenn alle Felder korrekt erkannt wurden. Umgekehrt kann für ein nicht kritisches Feld eine nachträgliche Prüfung genügen, sofern es sicher korrigiert werden kann und weder Zahlung noch Buchung gefährdet sind.
Zuerst den Pilot messen, dann Grenzwerte festlegen
Die verfügbaren Quellen belegen weder eine allgemeingültige Genauigkeitsrate für das Extrahieren von Rechnungsbeträgen noch einen Vertrauenswert, der für alle Unternehmen gilt. Ebenso fehlen ausreichende Nachweise für ein allgemeines monatliches Rechnungsvolumen, eine einheitliche Fehlerkostenberechnung oder eine maximale Bearbeitungszeit. Die Dokumentation eines Produkts kann die erkannten Felder, unterstützten Formate und technischen Grenzen beschreiben. Sie beweist nicht, dass das Produkt mit einem anderen Dokumentenbestand, einer anderen Konfiguration oder einem anderen Buchhaltungsprozess genauso funktioniert.
Erstellen Sie eine Ausgangsbasis und führen Sie den Prozess zunächst im Testbetrieb oder parallel mit manueller Prüfung aus, bevor Sie automatische Buchungen zulassen. Messen Sie Extraktionsfehler für jedes Feld, Fehler, die von den Regeln nicht erkannt wurden, den Anteil weitergeleiteter Dokumente, die Bearbeitungszeit für Ausnahmen und die Korrekturkosten. Berücksichtigen Sie die Auswirkungen von Fehlern: Eine falsch erkannte Beschreibung hat nicht dieselben Folgen wie ein fehlerhafter Gesamtbetrag, Steuersatz, Währung oder Lieferant. Wiederholen Sie die Messung mit Dokumenten verschiedener Lieferanten und Kategorien und bewahren Sie Korrekturen auf, damit sich spätere Fehler untersuchen lassen.
Kennzahlen für die Entscheidung über eine Ausweitung der Automatisierung
Legen Sie Zeitraum, Stichprobe und Maßeinheit fest, bevor Sie den Pilot mit dem bisherigen Prozess vergleichen. Eine einzige zusammengefasste Kennzahl darf Fehler bei kritischen Feldern nicht verdecken.
| Kennzahl | Was sie zeigt | Welche Entscheidung sie unterstützt |
|---|---|---|
| Extraktionsfehler je Feld | Welche Daten in der Stichprobe wie häufig falsch gelesen werden | Prüfung kritischer Felder beibehalten oder Extraktion anpassen. |
| Durch Validierungen nicht erkannte Fehler | Welche Fehler bis in eine spätere Prozessphase gelangen | Kontrollen ergänzen oder automatische Buchungen stoppen. |
| Anteil und Gründe für Ausnahmen | Welche Vorgänge Fachurteil, fehlende Daten oder Korrekturen erfordern | Regeln, Datenqualität oder Umfang des Pilots überprüfen. |
| Zeit- und Korrekturaufwand | Wie viel Arbeit auf das menschliche Team verlagert wird | Den Nettovorteil vergleichen, nicht nur die Lesezeit. |
| Vorfälle nach der Buchung | Welche Fehler entgangen sind und welche Auswirkungen sie hatten | Automatisierungsgrad senken und Kontrollen überprüfen. |
| Durchlaufzeit von Anfang bis Ende | Wie lange der Prozess vom Eingang bis zum endgültigen Status dauert | Prüfen, ob die Leistung den betrieblichen Anforderungen des Unternehmens entspricht. |
Abschließende Matrix: automatisieren, unterstützen oder manuell bearbeiten
Die Entscheidung sollte zwei Dimensionen berücksichtigen: die Regelmäßigkeit der Dokumente und die Folgen eines Fehlers. Ein hohes Volumen kann Automatisierung sinnvoll machen, aber einen Zahlungsfehler nicht akzeptabel werden lassen. Sind die Dokumente stabil strukturiert, die Regeln dokumentiert und Fehler mit geringem Aufwand korrigierbar, kann es nach entsprechenden Tests sinnvoll sein, weitere Schritte zu automatisieren. Bei variablen Formaten und klaren Kontrollen kann KI die Extraktion unterstützen, während Regeln die Felder prüfen und eine Person Ausnahmen bearbeitet.
Ist ein Dokument ungewöhnlich, ein Lieferant nicht eindeutig identifiziert, der Vorgang steuerlich besonders oder die Fehlerkosten noch nicht ermittelt, sollte eine verpflichtende Prüfung erhalten bleiben. Bei geringem Volumen, seltenen Sonderfällen oder einem noch nicht gemessenen Prozess kann die manuelle Bearbeitung die vernünftigste Option sein. Ziel ist nicht, den größtmöglichen Anteil zu automatisieren. Ziel ist, repetitive Arbeit zu reduzieren, ohne die Integrität der Buchhaltungsdaten, die Nachvollziehbarkeit oder die Verantwortung für Freigaben zu verlieren.
Operative Entscheidungsmatrix
Nutzen Sie diese Kategorien als Ausgangspunkt und passen Sie die Richtlinie anhand der Pilotergebnisse und der Freigabe durch den Finanzbereich an.
| Struktur und Kontrollen | Auswirkungen eines Fehlers | Empfohlener Ansatz |
|---|---|---|
| Stabiles Format, überprüfbare Regeln und verfügbare interne Daten | Gering und korrigierbar | Extraktion und Validierung automatisieren; Buchung erst nach Bestehen der erprobten Kontrollen zulassen. |
| Variables Format, lesbare Felder und klare Kontrollen | Mittel | Extraktion mit OCR oder KI unterstützen; kritische Felder prüfen und Ausnahmen weiterleiten. |
| Neuer Lieferant, geänderte Bankdaten oder geschäftliche Abweichung | Hoch | Vorgang anhalten und eine unabhängige menschliche Prüfung verlangen. |
| Nicht modellierte steuerliche oder vertragliche Regel, unlesbares Dokument oder unvollständige Nachweise | Hoch oder unbekannt | Manuelle Prüfung beibehalten, bis eine validierte Regel und ausreichende Tests vorliegen. |
| Geringes Volumen oder noch keine Ausgangsmessung | Nicht quantifiziert | Den Prozess strukturieren und messen, bevor zusätzliche Automatisierung gekauft oder entwickelt wird. |
Quellen und Grenzen der Evidenz
Die Dokumentation von Microsoft Learn liefert Primärinformationen zu den Funktionen eines konkreten vorgefertigten Modells: den Ausgabefeldern, den Vertrauenswerten, unterstützten Formaten und den dort beschriebenen technischen Grenzen. Sie nennt außerdem benutzerdefinierte Lösungen, wenn Standardfelder nicht zuverlässig extrahiert werden. Es handelt sich weder um eine unabhängige Vergleichsstudie noch um einen Beleg für eine universell gültige Genauigkeitsrate für alle Rechnungen oder Konfigurationen.
Die verfügbaren Unternehmensleitfäden helfen, typische Prozessschritte zu beschreiben – Eingang, Extraktion, Validierung, Freigabe, Buchung und Ausnahmebehandlung. Ihre Angaben zu Zeitersparnis oder Genauigkeit werden hier jedoch nicht als allgemeine Ergebnisse wiedergegeben, weil sie durch die vorliegenden Nachweise nicht unabhängig bestätigt sind. Quantitative Grenzwerte sollten daher aus dem Pilot des jeweiligen Unternehmens und dessen Finanzrichtlinien stammen, nicht aus einer Werbeangabe oder einem einzelnen Modellwert.
Offene Fragen
- Es liegen keine unabhängigen Ergebnisse vor, die die Genauigkeit von Modellen beim Extrahieren von Rechnungsbeträgen über verschiedene Lieferanten, Sprachen und Scanqualitäten hinweg belegen.
- Es gibt keine ausreichenden Nachweise, um zu beziffern, welcher Anteil des Dokumentenbestands eines Unternehmens eine feste Struktur aufweist oder ohne menschliche Beteiligung verarbeitet werden kann.
- Akzeptable Fehlerkosten, das Mindestvolumen für Rentabilität und die maximale Bearbeitungszeit hängen vom jeweiligen Finanzprozess ab und müssen vor Ort ermittelt werden.
- Die bei Microsoft Learn beschriebenen Funktionen und Grenzen gelten für ein konkretes Produkt und dürfen nicht auf andere Modelle oder Konfigurationen übertragen werden.
- Die Auswahl und Validierung steuerlicher Regeln hängt vom jeweiligen Rechtsgebiet und den Eigenschaften des einzelnen Vorgangs ab. Dieser Leitfaden ist keine Steuerberatung.
Weiter entdecken
Verwendete Quellen
Korrekturen und Transparenz
Wenn du falsche oder veraltete Angaben findest, sende uns die Seite und die zu prüfende Quelle.
Korrektur vorschlagen